Nie da się wskazać jednej, pewnej kwoty, jaką PZU zwróci za tylny zderzak w Fordzie Mondeo z 2005 roku, ponieważ ostateczna wycena zależy od zakresu uszkodzeń, przyjętej metody likwidacji szkody, wartości części oraz sposobu naprawy. Ostateczna wycena szkody zależy m.in. od marki i modelu pojazdu, roku produkcji oraz zakresu uszkodzeń.
W praktyce sama kwota za zderzak może nie obejmować wszystkich elementów koniecznych do przywrócenia samochodu do stanu sprzed kolizji. Uszkodzeniu ulegają zazwyczaj mocowania i śruby, pojawiają się też odkształcenia, które wpływają na stabilność całego elementu.
Od czego zależy wysokość odszkodowania za tylny zderzak?
Wysokość świadczenia zależy od zakresu szkody oraz przyjętej metody wyceny i nie zawsze odpowiada rzeczywistym kosztom naprawy. Z tego względu trudno wskazać jedną, uniwersalną kwotę, która miałaby zastosowanie w każdej sytuacji.
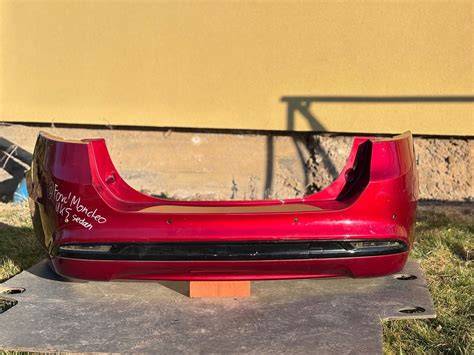
Na koszt naprawy wpływa między innymi to, czy tylny zderzak w Fordzie Mondeo wymaga jedynie naprawy i lakierowania, czy też konieczna jest wymiana całego elementu. Znaczenie ma także stan mocowań, śrub, elementów znajdujących się za zderzakiem oraz ewentualnych czujników parkowania.
Zderzaki są wykonywane głównie z plastiku i innych tworzyw sztucznych, dlatego ich reakcja na uderzenie zależy od rodzaju materiału oraz siły kolizji. Nawet jeśli uszkodzenie wydaje się niewielkie i mało widoczne, warto pamiętać, że problemy mogą dotyczyć także jego wewnętrznej strony.
Dlaczego widoczne uszkodzenie może oznaczać większą szkodę?
Uszkodzony zderzak to częsty problem, który nie zawsze ogranicza się wyłącznie do elementów karoserii widocznych na pierwszy rzut oka. To właśnie te zależności sprawiają, że pozornie drobna szkoda może okazać się początkiem poważniejszych uszkodzeń.
Sytuacja zmienia się wtedy, gdy uszkodzenie obejmuje elementy mocujące lub powoduje przesunięcie zderzaka względem nadwozia. W takich przypadkach konieczne jest dokładne sprawdzenie stanu pojazdu, ponieważ luźne elementy mogą stanowić zagrożenie podczas jazdy.
Drobne rysy lub niewielkie otarcia zazwyczaj nie wpływają na bezpieczeństwo i nie wymagają natychmiastowej interwencji. Jeśli jednak masz wątpliwości co do zakresu uszkodzeń lub rysy są głębsze, skontaktuj się ze specjalistą, który oceni, czy zderzak wymaga naprawy, czy jedynie zabiegów kosmetycznych.
Naprawa czy wymiana tylnego zderzaka?
Samodzielna naprawa zderzaka własnym zakresie jest możliwa głównie przy niewielkich uszkodzeniach i powinna być traktowana jako rozwiązanie tymczasowe. Wykonanie naprawy bez odpowiedniego przygotowania i specjalistycznych narzędzi nie przyniesie trwałego efektu, dlatego warto wiedzieć, jak się do tego zabrać.
Ocena uszkodzenia -najpierw dokładnie sprawdź rodzaj i głębokość uszkodzenia zderzaka, aby dobrać odpowiednią metodę naprawy. Oczyszczenie powierzchni - oczyść uszkodzone miejsce z brudu, kurzu i tłuszczu. Użyj środka odtłuszczającego dla lepszej przyczepności materiałów.
Szlifowanie - zeszlifuj uszkodzone miejsce papierem ściernym o drobnej gradacji, aby wygładzić powierzchnię i przygotować ją do dalszych prac. Szpachlowanie -w przypadku większych ubytków nałóż masę do szpachlowania, wyrównując powierzchnię. Po wyschnięciu ponownie przeszlifuj.
Nakładanie podkładu -nałóż warstwę podkładu lakierniczego, który zapewni lepszą przyczepność lakieru i zabezpieczy plastik. Lakierowanie - zastosuj odpowiednie produkty lakiernicze w kilku cienkich warstwach, zachowując odstępy czasowe między aplikacjami. Polerowanie - po wyschnięciu lakieru poleruj powierzchnię okrężnymi ruchami, aby uzyskać gładkie wykończenie i przywrócić blask.
W niektórych sytuacjach demontaż zderzaka jest jedynym sensownym rozwiązaniem, szczególnie gdy dostęp do uszkodzonego miejsca jest utrudniony - niewłaściwy montaż może prowadzić do problemów z dopasowaniem elementu.
Przy rozległych uszkodzeniach lub naruszonych elementach konstrukcyjnych profesjonaliści są w stanie rzetelnie ocenić zakres szkody i zaproponować skuteczniejszą metodę naprawy niż działania podejmowane samodzielnie.
Jakie elementy PZU powinno uwzględnić w kosztorysie?
Jeżeli kolizja uszkodziła tylny zderzak, kosztorys powinien uwzględniać rzeczywisty zakres uszkodzeń oraz koszty ich naprawy. Nie zawsze wystarczy wycena samego plastikowego poszycia, ponieważ uderzenie może uszkodzić również mocowania, śruby, elementy montażowe albo wyposażenie zderzaka.
Uszkodzenia w obrębie czujników parkowania - zderzaki wyposażone w czujniki parkowania są bardziej podatne na szkody, ponieważ uderzenie może naruszyć nie tylko obudowę, ale również osadzenie czujnika i jego prawidłowe działanie.
Różnice konstrukcyjne wynikające z modelu pojazdu - budowa zderzaka, sposób jego montażu oraz rozmieszczenie elementów zależą od modelu auta, co wpływa na to, jak i gdzie pojawiają się uszkodzenia oraz jak poważne mogą być.
Ile może kosztować naprawa zderzaka?
Koszt naprawy zderzaka zawiera bardzo wiele zmiennych, które mogą sprawić, że całkowity koszt może wynosić od kilkudziesięciu złotych do nawet kilku tysięcy, jeśli mowa o nowej części w rzadkim modelu pojazdu.
W Fordzie Mondeo z 2005 roku znaczenie ma nie tylko cena samego elementu, ale również koszt przygotowania powierzchni, lakierowania, demontażu i ponownego montażu. W przypadku uszkodzenia mocowań albo elementów znajdujących się za zderzakiem całkowity koszt naprawy może być wyższy niż koszt widocznej części.
Odszkodowanie z OC sprawcy a ubezpieczenie AC
W wielu przypadkach stłuczki i drobne kolizje kończą się jedynie niewielkim uszkodzeniem pojazdu. Najczęściej dotyczy to zderzaków, które przejmują energię uderzenia i pełnią swoją funkcję ochronną.
W takich sytuacjach pojawia się pytanie, jaką kwotę odszkodowania powinno wypłacić towarzystwo ubezpieczeniowe sprawcy w ramach polisy OC. W praktyce zdarzają się jednak przypadki, w których wypłacona kwota nie pokrywa pełnych kosztów naprawy, szczególnie w odniesieniu do wartości poszczególnych części.
Jeżeli uszkodzenie powstało z winy innego kierowcy, podstawą wypłaty jest co do zasady jego ubezpieczenie OC. Autocasco w PZU może pomóc między innymi w razie uszkodzenia pojazdu w wyniku kolizji lub wypadku, którego jesteś sprawcą, przez nieznanego sprawcę albo w wyniku sytuacji losowej.
Autocasco w PZU pomoże Ci m.in. w razie . uszkodzenia pojazdu w wyniku kolizji lub wypadku, którego jesteś sprawcą, przez nieznanego sprawcę, np. kiedy pod Twoją nieobecność samochód zostanie uszkodzony na parkingu, w wyniku sytuacji losowej, np. kiedy grad uszkodzi karoserię.
Wypłata kosztorysowa i rozliczenie na podstawie faktur
W przypadku rozliczenia kosztorysowego ubezpieczyciel określa kwotę na podstawie wyliczeń rzeczoznawcy. W przypadku rozliczenia na podstawie faktur wysokość zwrotu może być związana z rzeczywistymi kosztami naprawy, jednak sposób rozliczenia oraz wymagane dokumenty powinny wynikać z warunków danej szkody i polisy.
W razie wątpliwości co do otrzymanej kwoty możliwe jest skorzystanie z dodatkowej weryfikacji dokumentów. Prawidłowa wycena szkody powinna uwzględniać rzeczywisty zakres uszkodzeń oraz koszty ich naprawy.
Wysokość świadczenia zależy od zakresu szkody oraz przyjętej metody wyceny i nie zawsze odpowiada rzeczywistym kosztom naprawy. Z tego względu przed zaakceptowaniem wyliczenia warto sprawdzić, czy kosztorys obejmuje wszystkie uszkodzone elementy.
Co zrobić, gdy PZU wypłaciło za mało?
Jeżeli wypłacone przez ubezpieczyciela świadczenie nie odpowiada faktycznym wydatkom poniesionym na przywrócenie pojazdu do stanu sprzed zdarzenia, można przeanalizować kosztorys i zakwestionować zaniżone pozycje.
W odwołaniu należy merytorycznie uzasadnić wniosek o podwyższenie odszkodowania. Pomocne mogą być zdjęcia uszkodzeń, dokumentacja z oględzin, kosztorys warsztatu, rachunki za części i naprawę oraz niezależna wycena.
Jeżeli analiza wykaże rozbieżności, klient otrzymuje informację oraz propozycję odkupu szkody w drodze cesji wierzytelności. Po zaakceptowaniu warunków i podpisaniu wymaganych dokumentów środki zostaną wypłacone nawet w ciągu 48 godzin.
Najczęstsze przyczyny uszkodzenia tylnego zderzaka
- Stłuczki parkingowe i manewrowanie w ciasnych przestrzeniach - podczas parkowania lub wyjazdu z miejsca postojowego łatwo o kontakt z innym pojazdem, słupkiem lub krawężnikiem.
- Uderzenia w przeszkody przy niskiej prędkości - najechanie na krawężnik lub element infrastruktury drogowej powoduje punktowe naprężenia.
- Uszkodzenia w obrębie czujników parkowania - uderzenie może naruszyć nie tylko obudowę, ale również osadzenie czujnika i jego prawidłowe działanie.
- Różnice konstrukcyjne wynikające z modelu pojazdu - budowa zderzaka, sposób jego montażu oraz rozmieszczenie elementów wpływają na zakres szkody.
Nawet niewielkie uderzenie może sprawić, że uszkodzenia pojawić się mogą w miejscach, które nie są od razu zauważalne. W takich sytuacjach siły działające na zderzak bywają zbyt duże, by zachował on pierwotny kształt, mimo braku widocznych pęknięć.
Czy można jeździć z uszkodzonym zderzakiem?
Możliwość dalszej jazdy z uszkodzonym zderzakiem zależy przede wszystkim od rodzaju i zakresu szkody. Drobne rysy lub niewielkie otarcia zazwyczaj nie wpływają na bezpieczeństwo i nie wymagają natychmiastowej interwencji.
Sytuacja zmienia się wtedy, gdy uszkodzenie obejmuje elementy mocujące lub powoduje przesunięcie zderzaka względem nadwozia. W takich przypadkach konieczne jest dokładne sprawdzenie stanu pojazdu, ponieważ luźne elementy mogą stanowić zagrożenie podczas jazdy.
Kodeks wykroczeń. Art. 86. §1. Kto na drodze publicznej, w strefie zamieszkania lub strefie ruchu, nie zachowując należytej ostrożności, powoduje zagrożenie bezpieczeństwa w ruchu drogowym, podlega karze grzywny.
Jak naprawić i odnowić uszkodzony tylny zderzak w Toyocie – metoda DIY
Najważniejsze wyłączenia w ubezpieczeniu AC
Odpowiadamy za wszystkie zdarzenia, które nie są wyraźnie wyłączone w ogólnych warunkach ubezpieczenia. Pełną listę sytuacji, których nie obejmujemy naszą ochroną, znajdziesz w ogólnych warunkach ubezpieczenia.
Ubezpieczenie nie obejmuje m.in. szkód:
- których wartość nie przekracza 300 zł - z wyjątkiem szkód polegających na uszkodzeniu wnętrza pojazdu przez osoby, których przewóz był wymagany, aby udzielić im pomocy medycznej,
- spowodowanych tym, że ubezpieczony, osoba uprawniona do korzystania z pojazdu lub osoba, z którą ubezpieczony pozostaje we wspólnym gospodarstwie domowym, kieruje pojazdem bez uprawnień,
- eksploatacyjnych,
- w wyposażeniu pojazdu, które nie jest wymienione w umowie.
Dokumenty i informacje potrzebne przy likwidacji szkody
Potwierdzeniem jest polisa lub potwierdzenie opłacenia składki (w tytule płatności wpisz koniecznie rodzaj ubezpieczenia, numer polisy i okres, na który została zawarta, a także markę, model, numer rejestracyjny i VIN Twojego samochodu).
Oświadczenie powinno zawierać: opis kolizji (data i miejsce, opis okoliczności), dane poszkodowanego i sprawcy, dane ewentualnych świadków, nazwę firmy, w której jest ubezpieczony pojazd sprawcy, numer polisy ubezpieczeniowej sprawcy, dane pojazdów, które brały udział w wypadku lub kolizji, podpis sprawcy.
Najwygodniej skorzystać z gotowego wzoru, który znajdziesz tutaj. Przy zgłaszaniu szkody warto zachować zdjęcia samochodu, dokumentację oględzin oraz wszystkie dokumenty związane z naprawą.
Jak ocenić kosztorys PZU za Forda Mondeo?
W pierwszej kolejności należy sprawdzić, czy kosztorys obejmuje cały tylny zderzak, jego mocowania, śruby, elementy montażowe, lakierowanie oraz ewentualne czujniki. Należy także zweryfikować, czy zakres uszkodzeń odpowiada temu, co zostało ujawnione podczas oględzin.
Jeżeli w wycenie pominięto uszkodzenia wewnętrznej strony zderzaka albo przyjęto naprawę elementu mimo jego pęknięcia, odkształcenia lub uszkodzonych mocowań, warto złożyć odwołanie i przedstawić uzasadnienie poparte dokumentacją.
W Fordzie Mondeo z 2005 roku nie należy automatycznie przyjmować, że wypłata za samą widoczną część będzie odpowiadała pełnym kosztom przywrócenia pojazdu do stanu sprzed kolizji. Ostateczna kwota powinna wynikać z rzeczywistego zakresu uszkodzeń, technologii naprawy oraz kosztów niezbędnych części i prac.