Leasing bez tabeli opłat i prowizji w ścisłym znaczeniu jest rozwiązaniem rzadko spotykanym, ponieważ finansujący zwykle określa koszty czynności dodatkowych w tabeli opłat, skróconym cenniku albo w formie jednej opłaty ryczałtowej. Najbliższą alternatywą dla tradycyjnej tabeli jest zryczałtowana tabela opłat, w której jedna stała kwota zastępuje wiele pojedynczych opłat.
Brak tabeli opłat nie oznacza automatycznie braku wszystkich dodatkowych kosztów. Zerowy czynsz inicjalny nie wyklucza innych kosztów związanych z konkretną umową, takich jak ubezpieczenie, rejestracja pojazdu czy usługi dodatkowe. Dlatego przed zawarciem umowy trzeba sprawdzić nie tylko ratę, opłatę wstępną i wykup, lecz także zasady naliczania opłat za czynności wykonywane w trakcie leasingu.
Czym jest tabela opłat i prowizji w leasingu
Tabela Opłat i Prowizji zawiera wszelkie opłaty za czynności dodatkowe, które nie zostały ujęte w ofercie finansowania, takie jak:
- Zmiany w harmonogramie płatności
- Wydłużenie umowy leasingu po zakończeniu podstawowego okresu umowy
- Przedterminowe zakończenie umowy na wniosek leasingobiorcy
- Przewalutowanie umowy leasingu
- Cesja umowy leasingu na osobę trzecią
- Zmiana danych w umowie i związany z tym aneks (np. siedziba leasingobiorcy)
- Zmiana formy prawnej leasingobiorcy i związany z tym aneks
- Wydanie zgody na użytkowanie (podnajem) przedmiotu leasingu osobie trzeciej
- Rejestracja pojazdu
- Zmiana parametrów technicznych przedmiotu leasingu (np. instalacja gazowa)
- Udzielenie pisemnej informacji na wniosek organów ścigania i organów administracji o użytkowniku pojazdu, którym dokonano wykroczenia
- Zgoda na zewnętrzne ubezpieczenie (nie za pośrednictwem leasingodawcy)
- Wezwanie do zapłaty (monit)
- Restrukturyzacja/wznowienie umowy leasingu po uregulowaniu zaległości
- Wystawienie opinii o współpracy (odpowiednik opinii bankowej)
- pozostałe
Opłaty administracyjne w leasingu stanowią odrębną kategorię wydatków, obok standardowych rat leasingowych czy opłaty wstępnej. Jest to wynagrodzenie leasingodawcy za wykonanie dodatkowych czynności formalnych lub organizacyjnych, wynikających z tytułu umowy leasingu.
Istotne jest to, że opłaty administracyjne nie są elementem ceny samochodu ani raty leasingowej. Nie są również częścią kapitałową ani odsetkową raty leasingowej. Mają charakter pomocniczy i techniczny.
Ich celem jest umożliwienie prawidłowego wykonywania umowy leasingu oraz korzystania z przedmiotu leasingu zgodnie z jej warunkami. Ich wysokość znajdziesz w Tabeli Opłat i Prowizji, dołączanej do umowy leasingowej i Ogólnych Warunków Umowy Leasingu (OWUL).
Jakie opłaty mogą pojawić się poza ratą leasingową
W praktyce, opłata administracyjna w leasingu może dotyczyć bardzo różnych kwestii. Najczęściej są to czynności związane z rejestracją samochodu, zmianą danych w umowie leasingu, wydaniem zgody na użytkowanie pojazdu przez innego kierowcę, zmianą harmonogramu spłat, wcześniejszym zakończeniem umowy, wydaniem zaświadczeń czy obsługą korespondencji z urzędem skarbowym lub innymi instytucjami.
Dodatkowe płatności mogą pojawiać się zarówno na etapie zawierania umowy, jak i w trakcie jej trwania. Najczęściej spotykane to:
- Opłata przygotowawcza lub administracyjna za uruchomienie umowy leasingu - jest to wynagrodzenie leasingodawcy za czynności związane z analizą wniosku, przygotowaniem dokumentacji, rejestracją przedmiotu leasingu oraz uruchomieniem finansowania.
- Opłata za zmianę harmonogramu spłat - pojawia się w sytuacji, gdy składasz wniosek o przesunięcie rat leasingowych, wydłużenie okresu leasingu lub inną modyfikację pierwotnych warunków spłaty.
- Opłaty za wydanie zgód - obejmują m.in. zgody na modyfikacje pojazdu, wyjazd samochodem za granicę, oddanie pojazdu w użytkowanie innej osobie, cesję umowy leasingu czy zmianę danych użytkownika pojazdu.
- Opłaty za wystawienie dokumentów i duplikatów - dotyczą przygotowania dodatkowych zaświadczeń, kopii dokumentów, duplikatów faktur, potwierdzeń spłat czy innych dokumentów wymaganych np. przez urząd skarbowy, bank lub kontrahenta.
- Opłaty za obsługę mandatów i zgłoszeń administracyjnych - naliczane w sytuacjach, gdy leasingodawca pośredniczy w przekazywaniu informacji do organów administracyjnych lub organów ścigania, np. w związku z wykroczeniem drogowym użytkownika pojazdu.
Każda z tych opłat ma charakter jednorazowy i nie jest bezpośrednio powiązana z wartością pojazdu czy wysokością rat leasingowych. Część opłat może być wyceniana indywidualnie przez leasingodawcę.
Czy leasing bez tabeli oznacza brak opłat dodatkowych
Zryczałtowana tabela opłat likwiduje większość tradycyjnych opłat w leasingu. Niektórzy leasingodawcy mają ją w swojej ofercie i stosują do leasingu samochodów.
Jest to jedna stała kwota zastępująca wiele pojedynczych opłat. Płacisz stałą roczną opłatę - od 95 zł do 239 zł netto w zależności od leasingodawcy. W zamian znika większość opłat stosowanych w tradycyjnych tabelach opłat.
Niektórzy zamiast opłaty rocznej wprowadzili opłaty miesięczne, np. 15 zł netto miesięcznie. W praktyce oznacza to, że klient nie otrzymuje finansowania całkowicie pozbawionego kosztów administracyjnych, lecz płaci za nie według z góry ustalonego ryczałtu.
Co zwykle obejmuje zryczałtowana tabela opłat
W cenie zryczałtowanej tabeli opłat w leasingu mogą zawierać się:
- zmiana danych adresowych
- fotoradary - wskazanie krajowym organom kto jest użytkownikiem pojazdu
- zmiany harmonogramu spłat (skrócenie, wydłużenie, nadpłacenie i in.)
- zgodę na użytkowanie przedmiotu leasingu przez osoby trzecie
- czynności w wydziale komunikacji (czasami z wyjątkiem rejestracji pojazdu w leasingu)
- większość pozostałych opłat
Zakres ryczałtu nie jest jednak taki sam u każdego finansującego. Zawsze trzeba sprawdzić, które czynności zostały objęte stałą opłatą, a które nadal są rozliczane osobno.
Czego może nie obejmować opłata ryczałtowa
Zryczałtowana tabela opłat może nie obejmować:
- kosztu rejestracji pojazdu (około 350 zł netto) - a jeśli zawiera to zwykle w ramach górnych stawek za ryczałt
- dodatkowo płatnych czynności w wydziale komunikacji
- opłat związanych z nieterminową płatnością rat oraz windykacją
- opłaty za własne ubezpieczenie komunikacyjne, zawarte poza leasingodawcą
- opłaty za cesję umowy leasingu (czasami jednak jest zawarta w ramach ryczałtu)
Opłaty wynikające z nieterminowej płatności oraz windykacji zwykle pozostają poza zakresem ryczałtu, ponieważ są związane z naruszeniem obowiązków płatniczych. Podobnie może być z rejestracją pojazdu, cesją umowy i zewnętrznym ubezpieczeniem.
Dlaczego wprowadzono skróconą tabelę opłat
Część leasingodawców zrobiła z tabeli opłat sposób na zarabianie - oferowali tani leasing (co napędzało sprzedaż), ale przesadzali z wysokością opłat dodatkowych (na czym zarabiali). Przedsiębiorcy chcieli zmian.
Wprowadzenie stałej opłaty rocznej do umowy leasingu pozwoliło pokryć koszty obsługi poleasingowej w umiarkowanej cenie. Jest to jedna stała kwota zastępująca wiele pojedynczych opłat.
W Polsce jako pierwszy zryczałtowaną tabelę opłat wprowadził Getin Leasing (obecnie VB Leasing w restrukturyzacji) w lipcu 2015r. Początkowo kilku leasingodawców poszło jego śladem w leasingu samochodowym.
Z czasem rozwiązanie to przyjęło się na rynku jako standard i obecnie prawie wszystkie leasingowe stosują albo skróconą tabelę opłat i prowizji, albo dają klientom wybór co do wyboru tabeli opłat.
Kiedy opłata ryczałtowa może się opłacać
Zryczałtowana tabela opłat w leasingu może być korzystna, gdy masz zamiar dokonać zmiany w umowie w trakcie jej trwania - zmienić siedzibę firmy, wydłużyć/skrócić leasing. Każdy aneks do umowy to koszt 300-600 zł netto.
Może być również korzystna, gdy dużo jeździsz i często łapią cię fotoradary. W takim przypadku opłaty za przekazywanie informacji o użytkowniku pojazdu mogą pojawiać się wielokrotnie.
Ryczałt może mieć znaczenie także wtedy, gdy bierzesz krótki, 2-3-letni leasing, a w ramach ryczałtu zawarty jest też koszt rejestracji pojazdu. Wtedy sam ten koszt rekompensuje opłatę za pierwsze 2 lata.
Generalnie jest to ciekawa opcja dla leasingu pojazdów, z którymi wiąże się większa ilość opłat dodatkowych. W leasingu maszyn ilość “zdarzeń” w trakcie umowy jest zwykle mniejsza i wtedy taka opłata stanowi po prostu dodatkowy koszt.
Zresztą zazwyczaj leasingodawcy sami ograniczają zryczałtowane tabele opłat do samochodów o DMC do 3,5t. Podobnie przy długim (5-letnim i dłuższym) leasingu koszty ponoszone z tytułu ryczałtu na przestrzeni lat kumulują się i są znaczące.
Przykładowe sytuacje, w których ryczałt może być korzystny
- zmiana siedziby firmy lub innych danych w umowie;
- wydłużenie albo skrócenie okresu leasingu;
- nadpłata lub zmiana harmonogramu spłat;
- częste wskazywanie użytkownika pojazdu organom administracji;
- krótki leasing samochodu, jeżeli ryczałt obejmuje również rejestrację;
- częste korzystanie z czynności administracyjnych objętych ryczałtem.
Kiedy ryczałt może być mniej korzystny
W leasingu maszyn ilość “zdarzeń” w trakcie umowy jest zwykle mniejsza i wtedy taka opłata stanowi po prostu dodatkowy koszt. Jeżeli przez cały okres finansowania nie planujesz zmieniać umowy, danych ani harmonogramu, stała opłata może nie przynieść wymiernej korzyści.
Podobnie przy długim (5-letnim i dłuższym) leasingu koszty ponoszone z tytułu ryczałtu na przestrzeni lat kumulują się i są znaczące. W takim przypadku trzeba porównać sumę wszystkich opłat ryczałtowych z kosztami czynności, które rzeczywiście mogą wystąpić.
Nie wystarczy sprawdzić, czy finansujący oferuje „brak tabeli opłat”. Trzeba ustalić, czy zamiast niej występuje opłata miesięczna, roczna, opłata za uruchomienie umowy albo osobny cennik czynności nieuwzględnionych w podstawowej ofercie.
Leasing bez opłaty wstępnej a leasing bez opłat dodatkowych
Opłata wstępna 0% rzeczywiście występuje w leasingu, ale jej dostępność trzeba sprawdzić dla konkretnej transakcji. 0% wpłaty nie oznacza leasingu bez kosztów.
Przy takich samych pozostałych parametrach niższa opłata początkowa oznacza większą wartość pozostającą do finansowania. Wariant 0% warto porównać z 10% i 20%, aby zobaczyć, ile faktycznie kosztuje pozostawienie większej ilości gotówki w firmie.
Wyszukując taką ofertę, przedsiębiorcy używają różnych określeń: leasing bez wpłaty własnej, leasing bez wkładu własnego, leasing bez pierwszej wpłaty, 0% na start czy leasing bez opłaty wstępnej. W praktyce chodzi o konstrukcję, w której czynsz inicjalny wynosi 0%.
Nie należy jednak utożsamiać zerowej wpłaty z zerowym kosztem finansowania. 0% dotyczy wysokości opłaty wstępnej, a nie ceny całego leasingu.
Brak czynszu inicjalnego nie oznacza również, że przy zawarciu lub uruchomieniu umowy nie pojawią się inne wydatki. W zależności od przedmiotu i oferty mogą wystąpić np. koszty ubezpieczenia, rejestracji pojazdu lub usług dodatkowych.
Jak opłata wstępna wpływa na koszt leasingu
Wpłata 0% pozwala zachować więcej środków w firmie. Wyższa opłata wstępna zmniejsza natomiast wartość pozostającą do finansowania i może obniżyć końcowy koszt.
Przy opłacie wstępnej 20% część wartości przedmiotu zostaje rozliczona już na początku umowy. Przy 0% większa wartość pozostaje do sfinansowania w kolejnych płatnościach.
Niższa opłata wstępna oznacza, że większa wartość pozostaje do rozłożenia na kolejne płatności. Wpłata 10% lub 20% zmniejsza tę wartość, dlatego przy pozostałych parametrach bez zmian miesięczna rata będzie niższa.
Nie należy jednak porównywać dwóch przypadkowych ofert wyłącznie po wysokości wpłaty. Jeżeli różnią się również okresem, wykupem, marżą lub innymi opłatami, sama wysokość czynszu inicjalnego nie wyjaśnia różnicy w racie.
Porównanie wariantów 0%, 10% i 20%
Żeby zobaczyć skalę różnicy na konkretnych liczbach, porównaliśmy trzy warianty leasingu operacyjnego w kalkulatorze korzyści podatkowych GO-leasing.
W każdym wariancie wykorzystaliśmy ten sam nowy samochód o wartości 150 000 zł netto, okres finansowania wynoszący 36 miesięcy oraz wykup 10%. Przyjęto fakturę VAT, czynnego podatnika VAT oraz użytkowanie mieszane samochodu.
Jedynym parametrem, który został zmieniony, była wysokość opłaty wstępnej: 0%, 10% i 20%.
| Opłata wstępna | Opłata wstępna netto | Korzyści podatkowe | Ostateczny koszt brutto | Różnica względem 0% |
|---|---|---|---|---|
| 0% | 0 zł | 43 601,97 zł | 162 226,60 zł | - |
| 10% | 15 000 zł | 43 165,96 zł | 160 711,64 zł | −1 514,96 zł |
| 20% | 30 000 zł | 42 729,94 zł | 159 196,70 zł | −3 029,90 zł |
W analizowanym przykładzie wariant z opłatą 10% oznacza wniesienie 15 000 zł netto opłaty wstępnej. Ostateczny koszt brutto pokazany przez kalkulator jest przy tym o 1514,96 zł niższy niż w wariancie 0%.
Przy opłacie 20% przedsiębiorca wnosi na początku 30 000 zł netto, a ostateczny koszt brutto jest niższy od wariantu bez wpłaty o 3029,90 zł.
Wariant 0% nie daje w tej kalkulacji najniższego końcowego kosztu. Jego przewaga jest inna: przedsiębiorca nie musi wnosić 15 000 czy 30 000 zł netto opłaty wstępnej na początku finansowania.
Jeżeli pozostawione w firmie środki są potrzebne na zakup towaru, inwestycję, wynagrodzenia, marketing albo utrzymanie rezerwy finansowej, wariant 0% może mieć uzasadnienie biznesowe.
Jeżeli natomiast firma ma wolną gotówkę i zależy jej głównie na ograniczeniu wartości finansowania oraz końcowego kosztu, większa opłata początkowa może okazać się korzystniejsza.
Opłata wstępna a wykup
Opłata wstępna i wykup to dwa odrębne parametry umowy leasingu. Można porównać kilka kalkulacji z takim samym okresem finansowania i identycznym wykupem, zmieniając wyłącznie wysokość opłaty początkowej.
Wysoki wykup może służyć między innymi do zmiany rozkładu płatności i obniżenia miesięcznych rat, ale nie jest automatycznym następstwem zastosowania wpłaty 0%. Dlatego przy porównywaniu ofert trzeba oddzielać te dwa parametry.
Czy leasing bez opłat dodatkowych jest dostępny dla każdego przedmiotu
Leasing z opłatą wstępną 0% nie jest ograniczony wyłącznie do samochodów osobowych. Taki wariant może być dostępny również przy finansowaniu samochodów dostawczych i ciężarowych, maszyn i urządzeń, sprzętu IT, sprzętu medycznego oraz innych środków trwałych.
Nie oznacza to jednak, że każdy przedmiot można sfinansować bez wpłaty na takich samych zasadach. Dostępność wariantu 0% zależy m.in. od rodzaju i wartości przedmiotu, jego wieku, możliwości wiarygodnej wyceny oraz rynku wtórnego.
| Rodzaj przedmiotu | Jak wygląda możliwość finansowania z wpłatą 0%? |
|---|---|
| Nowy samochód osobowy | Jeden z najbardziej typowych przypadków finansowania bez wpłaty początkowej. |
| Samochód używany | Wariant 0% może być możliwy, ale większe znaczenie mają wiek, stan, wartość auta i źródło zakupu. |
| Samochód dostawczy lub ciężarowy | Finansowanie bez wpłaty występuje również w tej grupie, zależnie od pojazdu i warunków transakcji. |
| Maszyny i urządzenia | 0% jest możliwe przy części transakcji. Duże znaczenie mają rodzaj maszyny, jej wartość, wiek i możliwość późniejszej sprzedaży. |
| Sprzęt IT | Można rozpatrywać wariant bez wpłaty, ale warunki zależą m.in. od rodzaju sprzętu, jego wartości i tempa utraty wartości. |
| Sprzęt medyczny | Finansowanie z zerową opłatą początkową może być dostępne również dla tej kategorii urządzeń. |
| Przedmioty specjalistyczne | Wariant 0% nie jest wykluczony, ale zwykle wymaga dokładniejszej oceny przedmiotu i całej transakcji. |
W praktyce nie ma więc jednej zamkniętej listy przedmiotów, dla których leasing bez wpłaty własnej jest dostępny lub niedostępny. Nowy samochód może być prostszym przypadkiem niż wyspecjalizowana maszyna, ale nie oznacza to, że finansowanie tej drugiej musi wymagać wpłaty własnej.
Co wpływa na dostępność wariantu bez wpłaty
Najwięcej możliwości pojawia się przy transakcjach, w których przedmiot ma jasno określoną wartość i można stosunkowo dobrze oszacować, ile będzie wart w okresie finansowania. Dobrym przykładem jest nowy, popularny samochód kupowany od profesjonalnego sprzedawcy.
Łatwo ustalić jego cenę, nie ma historii wcześniejszej eksploatacji, a podobne egzemplarze są regularnie sprzedawane na rynku wtórnym. Przy starszym samochodzie, nietypowej maszynie albo bardzo specjalistycznym urządzeniu wycena może być trudniejsza.
Nie wyklucza to finansowania bez pierwszej wpłaty, ale większego znaczenia nabierają wtedy cechy konkretnego przedmiotu i całej transakcji. Im łatwiej wiarygodnie określić wartość przedmiotu i im szerszy jest jego rynek wtórny, tym prostsza jest ocena transakcji z niewielką albo zerową opłatą początkową.
Liczy się również sytuacja przedsiębiorcy. Firma z dłuższą historią działalności dostarcza więcej danych pozwalających ocenić jej dotychczasowe funkcjonowanie niż przedsiębiorstwo założone kilka miesięcy wcześniej.
Nie istnieje jednak jeden obowiązujący na całym rynku okres działalności, po którym leasing z wpłatą 0% staje się dostępny. Krótsza historia firmy albo wyższa wartość samochodu nie wykluczają możliwości uzyskania wariantu bez wpłaty.
Czy zerowa opłata oznacza prostszą procedurę
Nie zawsze. Zerowa opłata wstępna nie przesądza automatycznie o rodzaju procedury ani liczbie wymaganych dokumentów.
Brak udziału własnego może powodować, że w części przypadków finansujący dokładniej zweryfikuje przedsiębiorcę lub sam przedmiot. Zakres dokumentów zależy jednak również od wartości transakcji, rodzaju środka trwałego, historii działalności oraz zasad konkretnego finansującego.
Nie ma więc jednej rynkowej zasady, zgodnie z którą 0% zawsze oznacza pełną procedurę, a 10% lub 20% - procedurę uproszczoną. Takie zależności mogą występować w poszczególnych produktach, ale nie powinny być przenoszone na cały rynek.
Jak ograniczyć dodatkowe opłaty w leasingu
Chociaż wiele opłat administracyjnych jest standardowym elementem umów leasingowych, część z nich możesz ograniczyć lub całkowicie wyeliminować już na etapie wyboru oferty i podpisywania umowy.
- Wybór odpowiedniej oferty i dokładna analiza tabeli opłat i prowizji - przed podpisaniem umowy sprawdź nie tylko wysokość rat leasingowych, ale również listę opłat dodatkowych, takich jak opłaty za aneksy, zgody czy wystawienie dokumentów.
- Negocjowanie zakresu dodatkowych kosztów przed podpisaniem umowy - część opłat może podlegać negocjacjom, szczególnie przy dłuższych umowach lub większej liczbie finansowanych pojazdów.
- Korzystanie z paneli online zamiast wizyt w oddziale - wielu leasingodawców umożliwia samodzielne pobieranie dokumentów, składanie wniosków o zgody czy aktualizację danych w systemach elektronicznych, co pozwoli Ci uniknąć dodatkowych opłat.
- Precyzyjne określenie potrzeb przed zawarciem umowy leasingu - im mniej zmian w trakcie trwania umowy, tym mniejsze ryzyko ponoszenia kosztów za aneksy, zmiany harmonogramu spłat czy dodatkowe formalności.
Świadome podejście do etapu wyboru leasingu oraz późniejszej obsługi umowy pozwoli Ci ograniczyć liczbę opłat administracyjnych i lepiej kontrolować całkowity koszt korzystania z samochodu w działalności gospodarczej.
Opłaty administracyjne a koszty podatkowe
W uproszczeniu można przyjąć jedną, podstawową zasadę: opłata administracyjna może być kosztem podatkowym wtedy, gdy jest związana z prowadzeniem działalności gospodarczej i faktycznie pomaga w jej funkcjonowaniu.
Takie podejście wynika z art. 22 ust. 1 ustawy o podatku dochodowym od osób fizycznych, który wskazuje, że kosztem są wydatki poniesione w celu osiągania przychodów albo zabezpieczenia ich źródła.
Jeżeli opłata administracyjna pojawia się dlatego, że Twoja firma korzysta z samochodu osobowego na podstawie umowy leasingu, co do zasady może zostać zaliczona do kosztów uzyskania przychodów.
Dotyczy to zarówno leasingu operacyjnego, jak i leasingu finansowego. Przykładem mogą być opłaty za przygotowanie aneksu do umowy, wydanie dodatkowych dokumentów czy zmianę danych użytkownika pojazdu.
Jednocześnie nie każda opłata naliczona przez leasingodawcę automatycznie staje się kosztem podatkowym. Ustawa o podatku dochodowym wyłącza bowiem z kosztów określone kategorie wydatków.
Jakie opłaty mogą nie stanowić kosztu podatkowego
Nie wszystkie opłaty administracyjne wynikające z umowy leasingowej mogą zostać zaliczone do kosztów uzyskania przychodów. W praktyce chodzi przede wszystkim o wydatki, które nie mają związku z celem osiągnięcia przychodów lub wynikają z niewłaściwego korzystania z pojazdu.
- Opłaty związane z obsługą mandatów i wykroczeń drogowych - obejmują m.in. opłaty za przekazanie danych użytkownika pojazdu organom ścigania, obsługę korespondencji z policją lub strażą miejską.
- Kary umowne i opłaty sankcyjne - przykładem mogą być opłaty za nieterminowy zwrot dokumentów, przekroczenie limitów określonych w umowie leasingu czy naruszenie warunków użytkowania pojazdu.
- Opłaty wynikające z prywatnego użytkowania samochodu - jeżeli opłata administracyjna dotyczy kwestii niezwiązanych z działalnością gospodarczą, np. zgody na wyjazd prywatny, jej zaliczenie do kosztów podatkowych może zostać zakwestionowane.
- Opłaty, które nie zostały właściwie udokumentowane - brak faktury, niejasny opis usługi lub brak możliwości powiązania opłaty z konkretną umową leasingu znacząco zwiększa ryzyko uznania, że wydatek nie stanowi kosztu podatkowego.
Kluczowe jest ustalenie, czy opłata służyła prowadzonej działalności gospodarczej, czy też była konsekwencją zdarzeń o charakterze prywatnym lub wynikała z naruszeń przepisów czy warunków umowy.
Jak rozliczać opłaty administracyjne na gruncie PIT i CIT
Zarówno w podatku dochodowym od osób fizycznych, jak i w podatku dochodowym od osób prawnych obowiązuje podobna logika rozliczania opłat administracyjnych.
Kluczowe jest wykazanie, że wydatek został poniesiony w związku z prowadzoną działalnością gospodarczą i miał realny związek z uzyskiwaniem lub zabezpieczeniem przychodów.
W praktyce, opłaty administracyjne ujmuje się jako "koszty pośrednie w dacie ich poniesienia", na podstawie faktury otrzymanej od leasingodawcy. Zasada ta jest taka sama zarówno dla podatników PIT, jak i CIT.
Leasing operacyjny
W leasingu operacyjnym opłaty administracyjne wynikają z samej umowy leasingu, ale nie są częścią rat leasingowych. Nie wpływają na spłatę wartości samochodu ani na odsetki, lecz dotyczą bieżącej obsługi umowy.
Takie opłaty możesz zazwyczaj zaliczyć do kosztów podatkowych jednorazowo, w momencie ich poniesienia. Traktowane są jako koszty pośrednie, czyli takie, które nie są przypisane do jednego konkretnego przychodu, lecz umożliwiają normalne korzystanie z leasingu w działalności gospodarczej.
Opłaty administracyjne w leasingu operacyjnym nie podlegają limitom kwotowym, które obowiązują przy rozliczaniu rat leasingowych czy opłaty wstępnej. Limity te odnoszą się do finansowania ceny samochodu, a opłaty administracyjne mają charakter usługowy i organizacyjny.
Leasing finansowy
W odróżnieniu od leasingu operacyjnego, w leasingu finansowym samochód osobowy trafia do ewidencji środków trwałych. Koszty podatkowe związane z bieżąca spłatą leasingu rozliczane są głównie poprzez odpisy amortyzacyjne oraz część odsetkową raty leasingowej.
Opłaty administracyjne ponoszone w trakcie trwania leasingu finansowego najczęściej nie zwiększają wartości początkowej samochodu. Jeżeli dotyczą bieżącej obsługi umowy, jej zmian lub dodatkowych czynności administracyjnych, mogą zostać zaliczone bezpośrednio do kosztów podatkowych.
Koszty ujmowane są jednorazowo, w dacie ich poniesienia, na podstawie faktury wystawionej przez leasingodawcę. Nie rozlicza się ich poprzez amortyzację ani nie rozkłada w czasie na okres trwania umowy leasingu.
Inaczej może być w sytuacji, gdy dana opłata jest ściśle związana z samym nabyciem pojazdu lub jego wprowadzeniem do ewidencji środków trwałych. W takich przypadkach sposób rozliczenia wymaga indywidualnej analizy.
Dokumenty potrzebne do rozliczenia opłat
Podstawowym dokumentem w przypadku rozliczania opłat administracyjnych jest faktura wystawiona przez leasingodawcę. Powinien być na niej jednoznacznie wskazany charakter transakcji oraz numer umowy leasingu, której dotyczy wydatek.
Dodatkowo, warto mieć dokumenty uzupełniające, takie jak umowa leasingu, aneksy, wnioski składane do leasingodawcy czy korespondencja potwierdzająca przyczynę naliczenia opłaty.
Pozwalają one wykazać związek poniesionego kosztu z prowadzoną działalnością gospodarczą. Dokumenty związane z opłatami administracyjnymi należy przechowywać zgodnie z obowiązującymi przepisami, aby w razie kontroli możliwe było wykazanie zasadności ich ujęcia w kosztach podatkowych.
Na co zwrócić uwagę przed podpisaniem umowy
Przed podpisaniem umowy sprawdź, czy finansujący stosuje pełną tabelę opłat, skróconą tabelę, opłatę ryczałtową czy osobne zasady rozliczania czynności dodatkowych.
- Sprawdź opłaty za aneksy i zmianę danych.
- Sprawdź koszt zmiany harmonogramu oraz wydłużenia albo skrócenia umowy.
- Sprawdź zasady wcześniejszego zakończenia umowy.
- Sprawdź koszt cesji i zgód na użytkowanie przez osoby trzecie.
- Sprawdź, czy rejestracja pojazdu jest objęta ryczałtem.
- Sprawdź opłaty za zewnętrzne ubezpieczenie.
- Sprawdź koszty monitów, windykacji i restrukturyzacji po zaległościach.
- Sprawdź opłaty za dokumenty, opinie, duplikaty i informacje dla organów administracji.
- Sprawdź, czy stawki są stałe, procentowe czy ustalane indywidualnie.
- Sprawdź, czy opłata ryczałtowa jest pobierana miesięcznie czy rocznie.
Ważne jest aby zawsze sprawdzać Tabelę Opłat i Prowizji przed zawarciem umowy leasingu.
Nie należy oceniać oferty wyłącznie po racie. Dwie umowy z podobną ratą mogą znacznie różnić się kosztami aneksów, rejestracji, cesji, zmian harmonogramu, obsługi ubezpieczenia i czynności administracyjnych.
Umowa leasingu -jak czytać zanim podpiszesz?
Najczęściej zadawane pytania
Czy leasing bez pierwszej wpłaty i leasing bez wkładu własnego oznaczają to samo?
W praktyce tak. Oba określenia są używane w odniesieniu do finansowania bez udziału klienta w formie opłaty początkowej.
W dokumentach leasingowych precyzyjniej mówi się o czynszu inicjalnym lub opłacie wstępnej wynoszącej 0%.
Czy przy wpłacie 0% trzeba zapłacić coś przy uruchomieniu leasingu?
Może się tak zdarzyć. Zerowy czynsz inicjalny nie wyklucza innych kosztów związanych z konkretną umową, takich jak ubezpieczenie, rejestracja pojazdu czy usługi dodatkowe.
Czy leasing 100% oznacza leasing bez opłaty wstępnej?
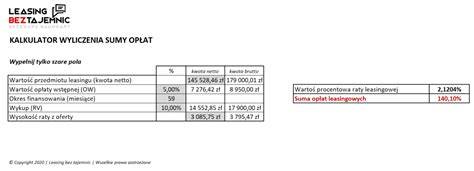
Takie określenie bywa używane w tym znaczeniu, ale nie jest jednoznaczne. Może być również mylone z procentową sumą opłat leasingowych.
Dlatego precyzyjniej mówić o leasingu z opłatą wstępną 0%.
Czy opłata za zmianę harmonogramu spłat podlega odliczeniu?
Tak, jeżeli zmiana harmonogramu spłat jest uzasadniona gospodarczo i dotyczy umowy leasingu w działalności gospodarczej.
Czy opłata za obsługę mandatu jest kosztem podatkowym?
Nie. Opłaty związane z mandatami oraz innymi karami drogowymi nie spełniają przesłanek kosztu uzyskania przychodów.
Czy każdą opłatę administracyjną można zaliczyć do kosztów działalności?
Nie. Opłata administracyjna musi pozostawać w związku z prowadzoną działalnością gospodarczą i faktycznie jej służyć.
Opłaty wynikające z naruszeń przepisów lub błędów użytkownika pojazdu nie stanowią kosztu podatkowego.
Czy opłaty administracyjne trzeba amortyzować?
Nie. Opłaty administracyjne standardowo nie zwiększają wartości początkowej środka trwałego i nie podlegają amortyzacji.
Jakie dokumenty są potrzebne do zaksięgowania opłat dodatkowych w leasingu?
Podstawą jest faktura od leasingodawcy oraz dokumenty potwierdzające związek opłaty z umową leasingu i prowadzoną działalnością gospodarczą.
Czy i kiedy opłaca się opłata zryczałtowana w leasingu?
Zwykle opłaca się przy samochodach osobowych, gdy w trakcie leasingu dokonujesz zmian w umowie. Już 1-2 zmiany mogą zwrócić koszt opłat za cały okres leasingu.
Jak rozumieć leasing bez tabeli opłat
Leasing bez tabeli opłat i prowizji powinien być analizowany nie jako obietnica całkowitego braku kosztów dodatkowych, lecz jako określony sposób ich rozliczania. Finansujący może zastąpić tradycyjną tabelę opłatą ryczałtową, skróconym cennikiem albo odrębnymi zapisami w umowie i OWUL.
Najważniejsze jest ustalenie, które czynności są objęte podstawową ofertą, które zostały włączone do ryczałtu, a które pozostają płatne osobno. Wpłata 0% nie służy przede wszystkim obniżeniu kosztu leasingu. Jej największą zaletą jest ograniczenie kwoty, którą przedsiębiorca musi zaangażować na początku finansowania.