Idea Leasing oferował leasing operacyjny samochodów osobowych, dostawczych i ciężarowych, specjalistycznych środków transportu, ciągników siodłowych, naczep i przyczep, maszyn i urządzeń, linii technologicznych, sprzętu IT oraz wyposażenia biur.
Idea Getin Leasing wspiera rozwój polskich przedsiębiorców - mikro, małych i średnich firm już od 1 dnia ich działalności, oferując bezpieczny i konkurencyjny pakiet usług finansowych. Spółka posiada szeroki portfel produktów: leasing finansowy i operacyjny, pożyczkę, kredyt samochodowy, wynajem lub najem dla transportu ciężkiego oraz gamę ubezpieczeń i produktów dodatkowych.
Na czym polega leasing operacyjny
Leasing operacyjny jest formą finansowania środka trwałego, w której leasingodawca pozostaje właścicielem przedmiotu przez czas trwania umowy, a przedsiębiorca korzysta z niego w zamian za ustalone raty. Po otrzymaniu danych do przygotowania oferty leasingowej, tj.: cena przedmiotu, wkład własny, okres finansowania, przygotuję dla Państwa odpowiednią kalkulację i doradzę, w jaki sposób najlepiej sfinansować dany środek trwały.
Przedmiotem finansowania mogą być samochody, maszyny, urządzenia, sprzęt IT i wyposażenie wykorzystywane w prowadzeniu działalności gospodarczej. Idea Leasing finansuje samochody osobowe, dostawcze i ciężarowe, specjalistyczne środki transportu, ciągniki siodłowe, naczepy i przyczepy, maszyny i urządzenia (m.in.: rolnicze, budowlane, medyczne, poligraficzne, przemysłowe i in.), linie technologiczne, sprzęt IT i wyposażenie biur, łodzie i jachty motorowe.
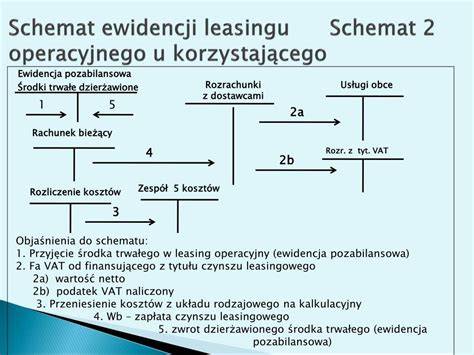
Leasing operacyjny a finansowy
Oferta obejmowała zarówno leasing operacyjny, jak i leasing finansowy. Wybór właściwego rozwiązania zależy od rodzaju przedmiotu, sytuacji finansowej przedsiębiorstwa, oczekiwanego poziomu rat, sposobu rozliczenia podatkowego oraz planów dotyczących własności środka trwałego po zakończeniu umowy.
| Rodzaj finansowania | Informacja |
|---|---|
| Leasing operacyjny | Jedna z dostępnych form finansowania środków trwałych dla przedsiębiorstw. |
| Leasing finansowy | Alternatywna forma finansowania oferowana obok leasingu operacyjnego. |
| Pożyczka | Produkt finansowy dostępny w ofercie obok leasingu. |
| Kredyt samochodowy | Forma finansowania pojazdów dostępna w ofercie. |
| Wynajem lub najem dla transportu ciężkiego | Rozwiązanie przeznaczone dla sektora transportowego. |
Jak przygotować kalkulację leasingu operacyjnego
Do przygotowania oferty leasingowej potrzebne są przede wszystkim cena przedmiotu, wysokość wkładu własnego oraz okres finansowania. Na tej podstawie można przygotować odpowiednią kalkulację i dobrać sposób sfinansowania danego środka trwałego.
Na wysokość rat wpływają między innymi wartość finansowanego przedmiotu, wkład własny i okres finansowania. W praktyce przedsiębiorca powinien również uwzględnić rodzaj środka trwałego, jego przeznaczenie oraz przewidywany sposób użytkowania.
Leasing dla nowych firm i start-upów
Oferta obejmowała również firmy nowo założone, nawet z jednym dniem od otwarcia działalności - czyli firmy typu „Start-up”. Idea Getin Leasing wspiera rozwój polskich przedsiębiorców - mikro, małych i średnich firm już od 1 dnia ich działalności, oferując bezpieczny i konkurencyjny pakiet usług finansowych.
Uproszczone procedury, które oferuje firma, skracają do minimum czas uzyskania decyzji kredytowej oraz ograniczają zbędne formalności. Zakres dostępnego finansowania i wymagania zależą od konkretnej transakcji, przedmiotu umowy oraz oceny przedsiębiorstwa.
Jakie przedmioty można finansować
Leasing operacyjny może służyć do finansowania pojazdów wykorzystywanych w działalności gospodarczej. Oferta obejmowała leasing samochodów osobowych, samochodów dostawczych i samochodów ciężarowych.
Finansowane mogły być również specjalistyczne środki transportu, ciągniki siodłowe, naczepy i przyczepy. Dla przedsiębiorstw produkcyjnych, usługowych, rolniczych, budowlanych i medycznych dostępne były także maszyny oraz urządzenia.
- samochody osobowe;
- samochody dostawcze;
- samochody ciężarowe;
- specjalistyczne środki transportu;
- ciągniki siodłowe;
- naczepy i przyczepy;
- maszyny rolnicze;
- maszyny budowlane;
- maszyny medyczne;
- maszyny poligraficzne;
- maszyny przemysłowe;
- linie technologiczne;
- sprzęt IT;
- wyposażenie biur;
- łodzie i jachty motorowe.
Leasing samochodów i transportu ciężkiego
W ofercie znajdował się leasing samochodów osobowych, dostawczych i ciężarowych. Obejmowała ona również specjalistyczne środki transportu, ciągniki siodłowe, naczepy i przyczepy.
Dla sektora transportowego dostępny był także wynajem lub najem dla transportu ciężkiego. Zakres finansowania pozwalał dopasować rozwiązanie do rodzaju pojazdu i sposobu prowadzenia działalności.
| Przedmiot | Dostępność w ofercie |
|---|---|
| Leasing samochodów osobowych | TAK |
| Leasing samochodów dostawczych | TAK |
| Leasing samochodów ciężarowych | TAK |
| Leasing maszyn i urządzeń | TAK |
| Leasing IT i komputerów | TAK |
| Leasing nieruchomości | NIE |
| Wynajem długoterminowy (CFM) | TAK |
Leasing maszyn, urządzeń i sprzętu IT
Idea Leasing finansuje maszyny i urządzenia, w tym urządzenia rolnicze, budowlane, medyczne, poligraficzne i przemysłowe. Finansowanie obejmowało także linie technologiczne, sprzęt IT oraz wyposażenie biur.
Tak szeroki zakres przedmiotów pozwalał wykorzystać leasing operacyjny zarówno przy zakupie pojedynczego urządzenia, jak i przy wyposażaniu całego stanowiska pracy, zaplecza technicznego lub przedsiębiorstwa produkcyjnego.
Najważniejsze elementy umowy
Przy analizie umowy leasingowej należy zwrócić uwagę na cenę przedmiotu, wkład własny i okres finansowania. Istotne są również zasady korzystania z przedmiotu, obowiązki związane z jego utrzymaniem, ubezpieczeniem i eksploatacją oraz sposób zakończenia umowy.
Informacje dotyczące opłat mogą znajdować się w Tabeli Opłat i Prowizji oraz w samej umowie. Za wybrane czynności zostanie pobrana opłata według stawki określonej w Tabeli opłat i prowizji oraz w Umowie.
W przypadku samochodów przedsiębiorca powinien przeanalizować także zasady obsługi ubezpieczenia, szkód, dokumentów rejestracyjnych i ewentualnego zakończenia umowy. Zakres obowiązków wynika z dokumentów podpisanych przy zawarciu finansowania.
Zakończenie umowy i zwrot pojazdu
W przypadku umowy najmu przygotowanie do zwrotu pojazdu obejmuje kilka etapów. 3 miesiące wcześniej skontaktujemy się z Tobą i przypomnimy o kończącej się umowie najmu oraz możliwości refinansowania przedmiotu.
6 tygodni do zwrotu to czas na sprawdzenie, czy wszystkie uszkodzenia w pojeździe zostaną przez nas zaakceptowane - wskazówki znajdziesz w Książeczce zwrotu pojazdu. Jeśli coś wymaga naprawy, zaplanuj to przed zdaniem pojazdu.
2 tygodnie do zwrotu to czas na kontakt z pracownikiem miejsca zwrotu pojazdu w celu umówienia się na jego przyjęcie. Umów się na ostatni serwis w ASO.
W dniu zwrotu umyj samochód. Weź wydruk z serwisu. Sprawdź wyposażenie (gaśnicę, trójkąt, koło zapasowe). Nie zapomnij o dowodzie rejestracyjnym i ubezpieczeniu.
Obsługa umowy po zawarciu finansowania
Klient może potrzebować obsługi w zakresie płatności, rozrachunków, ubezpieczenia, zmiany danych, zmian podmiotowych, zmian harmonogramu, zakończenia umowy albo dokumentów rejestracyjnych. Dla wybranych czynności przygotowuje się odpowiedni wniosek lub dokumenty.
W sprawach dotyczących przedmiotu umowy można było wnioskować między innymi o wtórnik tablic rejestracyjnych, dowodu rejestracyjnego, tabliczki znamionowej albo znaku legalizacji na tablicach rejestracyjnych. Możliwa była również wymiana dowodu rejestracyjnego z powodu braku miejsca na badania, odbiór dowodu rejestracyjnego zatrzymanego przez policję oraz uzyskanie zaświadczenia o zarejestrowaniu pojazdu.
Portal klienta i dokumenty elektroniczne
Portal VB Leasing został stworzony z myślą o Klientach, dla których ważny jest czas oraz zdalny dostęp do dokumentów księgowych, e-faktur oraz szczegółów umów leasingowych. Korzystając z Portalu zyskujesz możliwość szybkiego wyszukiwania, sortowania umów i faktur według ustalonych kryteriów.
Portal zapewniał dostęp do faktur wystawionych do 31 stycznia 2026 r. Od lutego 2026 faktury są dostępne wyłącznie w systemie KSeF.
Wszystkie faktury wystawione od 1 lutego 2026 r. są dostępne wyłącznie w Krajowym Systemie e‑Faktur (KSeF). E‑faktury wystawione od 1 lutego 2026 r. nie są już widoczne na Portalu VBL.
Aby pobrać fakturę, zaloguj się do aplikacji podatnika KSeF i odszukaj ją w zakładce „Lista faktur”. Jeśli otrzymywali Państwo faktury papierowe, nie będą one już wysyłane pocztą.
Bank Kierowcy i obsługa umów motoryzacyjnych
Bank Kierowcy to nowoczesne rozwiązanie pozwalające na zdalną obsługę wszystkich spraw Klienta związanych z umową leasingową oraz wygodny dostęp do e-faktur i e-dokumentów.
- zobaczyć swoją umowę oraz jej szczegóły;
- zdalnie zaktualizować swoje dane;
- wygodnie złożyć e-wnioski i monitorować ich status;
- pobrać e-fakturę wystawioną do 31 stycznia 2026 r.
Faktury od lutego 2026 są dostępne wyłącznie w systemie KSeF. W przypadku umów zawartych z VB Leasing dokument OWU otrzymałeś z podpisaną umową.
Zmiany danych, płatności i dokumenty
W sprawach dotyczących zmiany danych lub zmian podmiotowych należy pobrać i wypełnić wniosek, a następnie przesłać go na wskazany adres. W sprawach dotyczących zakończenia umowy lub płatności i rozrachunków również należy przekazać odpowiedni wniosek albo dokumenty.
Jeśli potrzebujesz dokumentów rejestracyjnych, pobierz i wypełnij wniosek o zmianę w dokumentach rejestracyjnych, a następnie wyślij go na wskazany adres. Wnioski dotyczące szkody komunikacyjnej lub pozakomunikacyjnej należy przygotować zgodnie z właściwą procedurą.
Restrukturyzacja VB Leasing a obsługa istniejących umów
VB Leasing S.A. w restrukturyzacji działa na polskim rynku leasingowym od ponad 25 lat. Do lipca 2023 r. spółka finansowała przede wszystkim małe i średnie przedsiębiorstwa, wspierając zakup pojazdów, maszyn i urządzeń wykorzystywanych w prowadzeniu działalności gospodarczej.
Postępowania sanacyjne VB Leasing S.A. i VB Leasing S.A. Automotive S.K.A. rozpoczęły się 25 lipca 2023 roku. Celem postępowań sanacyjnych spółek VBL i VBL A jest utrzymanie zdolności do bieżącej obsługi klientów, ochrona i zwiększanie wartości majątku masy sanacyjnej oraz osiągnięcie możliwie najwyższego poziomu zaspokojenia wierzycieli.
Restrukturyzacja VBL i VBL A łączy prowadzenie działalności operacyjnej z realizacją działań naprawczych, aktywnym zarządzaniem wierzytelnościami oraz dochodzeniem należności spółek. Zgodnie z oświadczeniem VB Leasing, postępowanie sanacyjne zostało wdrożone w celu ochrony VB Leasing i VB Leasing Automotive przed upadłością oraz zapewnienia ciągłości realizacji umów leasingu i pożyczek.
Kluczowym priorytetem było i jest zapewnienie bezpieczeństwa prawnego i finansowego Klientów, wierzycieli i Skarbu Państwa, przy zachowaniu zasady równego traktowania wszystkich stron.
Skala bieżącej obsługi portfela
Od otwarcia postępowań sanacyjnych odpowiedzialność obu spółek wobec podmiotów finansujących została zredukowana o blisko 70 proc. Z bieżących wpłat klientów leasingowych przekazano podmiotom finansującym ponad 5,8 mld zł kapitału oraz ok. 1 mld zł odsetek.
VBL i VBL A odprowadziły do Skarbu Państwa ponad 1,13 mld zł podatku VAT (wg stanu na koniec drugiego kwartału 2026 r.). Jednocześnie spółki zachowały płynność i zdolność do bieżącej obsługi klientów.
W portfelu obsługiwanym przez restrukturyzowane spółki pozostaje ponad 27,5 tys. aktywnych umów leasingowych i pożyczkowych. Spółki zapewniają regulowanie związanych z portfelem zobowiązań wobec podmiotów finansujących.
| Wskaźnik | Wartość |
|---|---|
| Redukcja odpowiedzialności wobec podmiotów finansujących | blisko 70 proc. |
| Przekazany kapitał | ponad 5,8 mld zł |
| Przekazane odsetki | ok. 1 mld zł |
| Odprowadzony podatek VAT | ponad 1,13 mld zł |
| Aktywne umowy leasingowe i pożyczkowe | ponad 27,5 tys. |
| Miesięczne spłaty z tytułu obsługiwanych umów | ok. 80-100 mln zł |
Miesięczne spłaty z tytułu obsługiwanych umów leasingu i pożyczek odpowiadające redukcji odpowiedzialności restrukturyzowanych spółek wobec podmiotów finansujących sięgają obecnie do ok. 80-100 mln zł. Klientami spółek są przede wszystkim MŚP, dlatego zabezpieczenie obsługi umów ma istotne znaczenie dla ich działalności i obrotu gospodarczego.
Od lipca 2023 r. obsłużono ok. 70 proc. historycznego portfela spółek. Kolejne działania zarządców będą koncentrować się na dalszym zmniejszaniu ekspozycji gwarancyjnej spółek związanej z portfelem umów leasingu i pożyczki finansowanych przez cesjonariuszy, efektywnej obsłudze tegoż portfela oraz wzmacnianiu sytuacji majątkowej spółek z myślą o wykonaniu przyszłych układów.
Znaczenie cesjonariuszy i rady wierzycieli
Podmiot Zarządzający Aktywami (PZA) - spółka zależna Bankowego Funduszu Gwarancyjnego (BFG) - jest największym wierzycielem finansowym zarówno VB Leasing, jak i VB Leasing Automotive. To właśnie PZA nabyło portfel wierzytelności leasingowych i pożyczkowych, wcześniej należących do VeloBanku (z Getin Noble Bank) - objętych restrukturyzacją.
PZA jest fundamentalnym podmiotem, któremu przypada prawo do otrzymywania spłat rat leasingowych. Spłaty są skuteczne tylko wówczas, gdy trafią na konto PZA.
W obu postępowaniach działają Rady Wierzycieli, a spisy wierzytelności zostały złożone i obwieszczone. Do Rady Wierzycieli należą Bank Pekao SA, pełniący funkcję przewodniczącego Rady, Powszechny Zakład Ubezpieczeń, Asseco Data Systems oraz Naczelnik Pierwszego Mazowieckiego Urzędu Skarbowego w Warszawie jako reprezentant organu państwowego.
Działania restrukturyzacyjne i rozwój aktywów
Pierwszy etap restrukturyzacji służył zabezpieczeniu płynności, utrzymaniu obsługi klientów i ochronie majątku. Obecnie działania zarządców koncentrują się również na aktywnym zwiększaniu wartości dostępnej dla wierzycieli: poprawie efektywności operacyjnej, ograniczaniu kosztów, zwiększaniu poziomu odzysków, rozwoju spółek zależnych i dochodzeniu należnych spółkom roszczeń.
Istotnym elementem aktywnego budowania wartości w procesie sanacji jest wykorzystanie potencjału spółek należących do Grupy VBL. Akcje i udziały spółek zależnych są składnikami majątku VB Leasing.
Spółki Grupy dysponują uzupełniającymi się kompetencjami w zakresie zarządzania wierzytelnościami, obsługi i sprzedaży przedmiotów poleasingowych, zarządzania flotą, pośrednictwa ubezpieczeniowego, likwidacji szkód czy wsparcia procesów operacyjnych. Pozwala to zarówno efektywnie obsługiwać istniejący portfel leasingowy, jak i rozwijać nowe źródła przychodów.
Finpulse i obsługa portfeli wierzytelności
Jednym z przykładów wykorzystania istniejących zasobów jest Finpulse SA. Nowy model działalności został uruchomiony na bazie funkcjonującej już spółki, dysponującej strukturą organizacyjną, systemami, procedurami i zespołem.
Finpulse świadczy na rzecz VBL i VBL A usługi zarządzania portfelami wierzytelności NPL o łącznej wartości ok. 2,8 mld zł. Zapewnia spółkom leasingowym wpływy przekraczające 2 mln zł miesięcznie, prowadzi działania zmierzające do zwiększenia odzysków oraz przygotowuje kompletne dane dotyczące wierzytelności.
Równolegle Finpulse rozwija własną działalność inwestycyjną. Od zakupu pierwszego portfela wierzytelności pod koniec marca 2025 r. do końca czerwca 2026 r. spółka zainwestowała w wierzytelności ponad 53 mln zł. W tym okresie spłaty już wyniosły blisko 21 mln zł.
Dochodzenie należności
Zarządcy podejmują też bezpośrednie działania prawne służące odzyskiwaniu należnych spółkom środków i zwiększeniu poziomu zaspokojenia wierzycieli. Działania te wpisują się w przyjętą strategię aktywnego zarządzania - nie tylko poprzez obsługę bieżącego portfela i dodatkową aktywność operacyjną, zwiększającą wartość masy sanacyjnej, ale i konsekwentne dochodzenie należności tam, gdzie leży to w interesie ogółu wierzycieli.
1 czerwca 2026 r. Sąd Okręgowy we Wrocławiu niemal w całości uwzględnił powództwo VB Leasing przeciwko VeloBank SA. Sąd zasądził na rzecz spółki 8,45 mln zł wraz z odsetkami oraz 225 tys. zł zwrotu kosztów postępowania. Wyrok jest nieprawomocny.
W maju 2026 r. zarządca wystąpił również przeciwko Bankowemu Funduszowi Gwarancyjnemu z pozwem o zapłatę 84,7 mln zł wraz z odsetkami. Roszczenie jest związane z zastosowaniem zasady niepogarszania sytuacji wierzycieli (NCWO) w następstwie przymusowej restrukturyzacji Idea Banku S.A.
Z kolei od maja 2024 r. Zarządca VB Leasing prowadzi także cztery postępowania przeciwko Leszkowi Czarneckiemu i LC Corp B.V. dotyczące zwrotu dywidend wypłaconych z majątku spółki w latach 2018-2021. Łączna wartość dochodzonych roszczeń wynosi 74 mln zł.
LEASING samochodu osobowego - PROCEDURA krok po kroku #AndrzejCzarny
Informacje ważne dla obecnych klientów
Klient, który zawarł umowę z VB Leasing, Idea Getin Leasing lub Idea Leasing, powinien korzystać z właściwego portalu zależnie od spółki wskazanej w umowie. Portal VB Leasing służył do obsługi dokumentów księgowych, e-faktur oraz szczegółów umów leasingowych.
W przypadku umów motoryzacyjnych właściwym rozwiązaniem był Bank Kierowcy, umożliwiający zdalną obsługę spraw związanych z umową leasingową oraz dostęp do e-faktur i e-dokumentów. Od lutego 2026 faktury są dostępne wyłącznie w systemie KSeF.
W przypadku problemów prawnych związanych z obsługą umów leasingowych konieczne jest przeanalizowanie treści umowy, OWU, harmonogramu oraz właściwych dokumentów dotyczących płatności, ubezpieczenia i przedmiotu umowy.
tags: #idea #leasing #leasing #operacyjny