Amortyzacja to koszt związany ze stopniowym zużywaniem się środków trwałych i utratą ich wartości. W działalności gospodarczej pozwala rozłożyć koszt nabycia składnika majątku na kolejne lata jego użytkowania, a odpisy amortyzacyjne mogą pomniejszać podstawę opodatkowania.
W przypadku leasingu zasady amortyzacji zależą przede wszystkim od rodzaju zawartej umowy. W leasingu operacyjnym odpisów amortyzacyjnych dokonuje firma leasingowa, natomiast w leasingu finansowym amortyzację rozlicza leasingobiorca, który wprowadza przedmiot do własnej ewidencji środków trwałych.
Czym jest amortyzacja w działalności gospodarczej
Amortyzacja w prawie podatkowym jest kosztem, który pozostaje związany ze stopniową utratą wartości środka trwałego na skutek upływu czasu i jego zużywania się. O amortyzacji możemy mówić nie tylko w odniesieniu do środków trwałych, ale i wartości niematerialnych oraz prawnych związanych z prowadzoną działalnością.
Są to na przykład licencje, patenty, oprogramowania komputerowe. Do środków trwałych zalicza się między innymi samochody osobowe, komputery czy nieruchomości.
Amortyzacja samochodu to proces rozliczania jego kosztów nabycia przez określony czas, w zależności od rodzaju pojazdu oraz sposobu jego użytkowania. Jest to proces, który pozwala rozłożyć koszt zakupu aktywów na kolejne lata ich użytkowania.
Amortyzacja samochodu w firmie pozwala na:
- Stopniowe rozliczanie kosztów zakupu, co ułatwia planowanie finansowe.
- Obniżenie podstawy opodatkowania, co prowadzi do zmniejszenia obciążeń podatkowych.
- Zgodne z przepisami księgowanie wartości aktywów, co może mieć znaczenie podczas ewentualnych kontroli podatkowych lub audytów.
Dla firm posiadających flotę pojazdów amortyzacja może stać się kluczowym elementem zarządzania kosztami operacyjnymi. Ważne jest, aby poprawnie określić wartość początkową samochodu, uwzględniając wszystkie koszty związane z jego zakupem, takie jak podatek VAT, jeśli nie podlega odliczeniu, koszty rejestracji czy doposażenia.
Kiedy składnik majątku podlega amortyzacji
Środki trwałe używane w przedsiębiorstwie w celach związanych z działalnością mogą być amortyzowane. Dotyczy to również tych przedmiotów, z których przedsiębiorca korzysta w ramach leasingu.
Środki trwałe, które mają podlegać amortyzacji, powinny być kompletne i zdatne do użytku w dniu ich przyjęcia do używania, a także należeć do osoby dokonującej amortyzacji, czyli mieć tytuł prawny w postaci własności lub współwłasności.
Przewidywany okres ich użytkowania powinien wynosić więcej niż 1 rok, a ich użytkowanie powinno odbywać się w celach firmowych, związanych z prowadzoną działalnością. Do środków trwałych zalicza się między innymi samochody osobowe o wartości wynoszącej minimum 10 tys. zł.
Muszą być używane nie krócej niż 12 miesięcy i być własnością bądź współwłasnością przedsiębiorcy. Środki trwałe mogą być również dzierżawione, wynajmowane lub leasingowane.
Nie podlegają amortyzacji między innymi grunty i prawa wieczystego użytkowania oraz budynki mieszkalne wraz ze znajdującymi się w nich dźwigami, czy lokale mieszkalne stanowiące odrębną nieruchomość. Nie amortyzuje się ponadto składników majątku, które nie są używane na skutek zawieszenia wykonywania działalności gospodarczej albo jej zaprzestania.
Od kiedy i do kiedy dokonuje się odpisów
Pojazdy wprowadza się do rejestru środków trwałych firmy, a następnie dokonuje odpisów amortyzacyjnych. Pierwszy odpis można wykonać nie wcześniej niż w kolejnym miesiącu następującym po umieszczeniu danego obiektu na liście środków trwałych.
Amortyzowanie środka trwałego powinno rozpocząć się od miesiąca następującego po miesiącu, w którym środek trwały został wprowadzony do ewidencji środków trwałych. Odpisów amortyzacyjnych należy dokonywać do momentu, w którym amortyzowane przedmioty zostaną sprzedane, oddane lub wycofane z użytkowania, a ponadto, gdy ich umorzenie zrówna się z wartością początkową.
Za zakończenie amortyzacji uznaje się moment, w którym suma odpisów amortyzacyjnych będzie równa początkowej wartości środka trwałego.
Metody amortyzacji
W zależności od rodzaju środka trwałego przedsiębiorca może zastosować amortyzację liniową, liniową przyspieszoną, degresywną, według stawek indywidualnych albo jednorazową.
| Metoda | Najważniejsza zasada |
|---|---|
| Amortyzacja liniowa | Odpisy są naliczane według stałej stawki, przy założeniu równomiernego zużywania się środka trwałego. |
| Amortyzacja liniowa przyspieszona | Dotyczy środków trwałych używanych intensywnie lub w niekorzystnych warunkach. |
| Amortyzacja degresywna | Wyższe odpisy są dokonywane na początku, a następnie ich wartość maleje. |
| Amortyzacja indywidualna | Może dotyczyć używanych lub ulepszonych środków trwałych, z zachowaniem minimalnego okresu amortyzacji. |
| Amortyzacja jednorazowa | Cała wartość środka trwałego może zostać zaliczona do kosztów jednorazowo, jeżeli spełnione są określone warunki. |
Amortyzacja liniowa
Najpopularniejszym rodzajem jest amortyzacja liniowa. W jej przypadku środek trwały zużywa się równomiernie przez cały okres użytkowania.
Dla samochodów podstawowa roczna stawka amortyzacyjna wynosi 20%, co oznacza, że całkowita amortyzacja auta potrwa 5 lat. W przypadku samochodów osobowych stosuje się standardową stawkę amortyzacyjną wynoszącą 20% rocznie, co oznacza, że okres amortyzacji wynosi pięć lat.
Przy amortyzacji liniowej powinno się uwzględniać odpisy w kosztach podatkowych od pierwszego miesiąca następującego po zakupie pojazdu. Kwota amortyzacji jest w każdym przypadku wyliczana indywidualnie zgodnie ze stawkami zawartymi w załączniku nr 1 ustawy o PIT i CIT oraz na podstawie Klasyfikacji Środków Trwałych.
Jak obliczyć amortyzację samochodu w przypadku amortyzacji liniowej? Wystarczy podzielić wartość środka trwałego przez szacowany okres jego użytkowania.
Jeśli na przykład planujesz używać samochodu wartego 100 000 zł przez 5 lat, stawka amortyzacyjna wyniesie 20%.
Amortyzacja liniowa przyspieszona
Ten rodzaj amortyzacji dotyczy środków transportu, nieruchomości oraz maszyn i urządzeń, które są narażone na intensywną eksploatację czy działanie niekorzystnych warunków atmosferycznych.
Amortyzacja liniowa przyspieszona dotyczy natomiast wyłącznie określonej grupy środków trwałych, które są wykorzystywane w sposób narażający je na szybszą eksploatację.
W tym przypadku współczynnik amortyzacji dla aut wynosi 1,4. Na podstawie wcześniejszego przykładu przełożyłoby się to na podwyższenie stawki amortyzacyjnej do 28% i skrócenie czasu amortyzacji z 5 do około 4 lat.
Dodatkowo warto wspomnieć, że amortyzacja samochodu może być dostosowana do specyfiki jego użytkowania. Na przykład pojazdy eksploatowane w sposób intensywny, takie jak taksówki lub samochody dostawcze wykorzystywane w logistyce, mogą podlegać przyspieszonej amortyzacji.
Amortyzacja według stawek indywidualnych
Amortyzacja indywidualna to podkategoria metody liniowej przyspieszonej. Dotyczy używanych środków trwałych, użytkowanych przed nabyciem przez co najmniej 6 miesięcy, oraz ulepszonych, jeżeli modernizacja obiektu zwiększyła jego wartość o przynajmniej 20% wartości początkowej.
Amortyzacja przyspieszona odnosi się do takich środków trwałych, które przed wprowadzeniem do ewidencji były użytkowane przez okres co najmniej sześciu miesięcy, bądź które są ulepszone lub wykorzystywane bardziej intensywnie.
W przypadku samochodów stawka amortyzacyjna wzrasta, dzięki metodzie indywidualnej, do 40%, skracając czas amortyzacji o 2,5 roku.
Możemy zastosować ją względem używanych lub ulepszonych środków trwałych, które zostały wprowadzone do ewidencji po raz pierwszy. Należy również pamiętać, że w tym przypadku przepisy określają minimalny okres amortyzacji dla danych grup środków trwałych.
Amortyzacja degresywna
Amortyzacja degresywna jest przeciwieństwem amortyzacji liniowej. Zakłada, że stawka amortyzacji maleje w czasie: początkowo wartość pojazdu szybko maleje, ale później ten spadek zwalnia.
Z tego powodu podatnik płaci w pierwszym roku podwyższony współczynnik amortyzacji, a w kolejnych latach - pomniejszony. Amortyzacja degresywna pozwala na rozpoczęcie odpisów od wartości wyższych, które zmniejszają się wraz z upływem czasu i podstawą odpisu.
Ta metoda nie dotyczy jednak samochodów osobowych, lecz ciężarowych, a także różnych specjalistycznych urządzeń i maszyn. Amortyzacją degresywną mogą zostać objęte wszystkie środki transportu, poza samochodami osobowymi, oraz maszyny i urządzenia, które należą do grupy 3-6 i 8 KŚT.
Amortyzacja jednorazowa
Jeśli początkowa wartość środka trwałego jest mniejsza niż 10 tys. zł, można wykonać jednorazową amortyzację, czyli zaliczenie do kosztów całej kwoty zakupu.
Metoda ta dotyczy środków trwałych, których wartość początkowa jest równa lub niższa niż 10 tys. złotych. Takich środków trwałych nie trzeba uwzględniać w ewidencji środków trwałych.
Amortyzację jednorazową można zastosować również względem środków trwałych o wartości większej niż 10 tys. złotych, jednak tylko w ramach pomocy de minimis. Amortyzację jednorazową mogą stosować również przedsiębiorcy o statusie małych podatników.
Amortyzacja jednorazowa w leasingu finansowym, tak samo jak w przypadku zakupu za gotówkę, dotyczy środków trwałych z grup 3 do 8 Klasyfikacji Środków Trwałych, z wyjątkiem samochodów osobowych, i dostępna jest dla firm rozpoczynających działalność oraz dla małych podatników.
Leasing a amortyzacja
Mówiąc o amortyzacji środków trwałych w leasingu, punktem wyjścia powinien być w każdym przypadku rodzaj zawartej umowy - umowa leasingu operacyjnego lub umowa leasingu finansowego.
Środki trwałe mogą być leasingowane, jednak w zależności od rodzaju umowy dokonywanie odpisów amortyzacyjnych będzie odbywać się na innych zasadach.
| Element | Leasing operacyjny | Leasing finansowy |
|---|---|---|
| Podmiot dokonujący amortyzacji | Firma leasingowa | Leasingobiorca |
| Ewidencja środka trwałego | Po stronie leasingodawcy | Po stronie leasingobiorcy |
| Odpisy amortyzacyjne leasingobiorcy | Nie | Tak |
| Raty leasingowe | Raty kapitałowe i odsetkowe mogą być kosztem zgodnie z zasadami podatkowymi | Część kapitałowa nie jest kosztem, a część odsetkowa może być kosztem |
| Wykup | Wymaga odrębnej transakcji | Samochód zwykle staje się własnością przedsiębiorcy po uregulowaniu ostatniej raty |
Amortyzacja w leasingu operacyjnym
Przedsiębiorca związany umową leasingu operacyjnego nie ma prawa dokonywać odpisów amortyzacyjnych, ponieważ w świetle przepisów nie jest on właścicielem użytkowanego przedmiotu. Stanie się nim dopiero w chwili wykupu, jeśli na taki się zdecyduje.
W leasingu operacyjnym przez czas trwania umowy odpisów dokonuje zatem wyłącznie firma leasingowa, czyli finansujący. Oznacza to, że przedsiębiorca nie może uwzględniać ich w swoich kosztach uzyskania przychodu.
W leasingu operacyjnym przedmiot leasingu pozostaje własnością leasingodawcy przez cały okres trwania umowy. Oznacza to, że to leasingodawca jest odpowiedzialny za amortyzację środka trwałego, a leasingobiorca ujmuje raty leasingowe jako koszt uzyskania przychodu.
Leasingobiorca może zaliczyć do kosztów takie wydatki jak:
- raty kapitałowe;
- raty odsetkowe;
- wpłatę wstępną;
- wydatki eksploatacyjne;
- opłaty dodatkowe;
- prowizje, jeżeli przewidziano je w umowie.
Takie podejście eliminuje konieczność zarządzania procesem amortyzacji przez leasingobiorcę, co jest szczególnie korzystne dla mniejszych firm, które chcą uprościć swoje księgowości.
Korzyści dla leasingobiorcy to między innymi brak konieczności prowadzenia amortyzacji przedmiotu leasingu, możliwość zaliczania całości rat leasingowych do kosztów uzyskania przychodu oraz niższy wkład początkowy w porównaniu do zakupu na własność.
Dodatkowo leasing operacyjny daje możliwość korzystania z najnowszych technologii i środków trwałych bez konieczności ich długoterminowego finansowania. To szczególnie ważne w branżach, gdzie sprzęt czy pojazdy szybko tracą na wartości lub wymagają regularnej wymiany.
Warunki dotyczące okresu leasingu operacyjnego
Aby spełnić określone kryteria podatkowe, umowa leasingu operacyjnego powinna zostać zawarta na minimum 40% okresu normatywnej amortyzacji przedmiotu.
Najczęściej zatem umowa leasingu operacyjnego samochodów osobowych i dostawczych jest zawierana na co najmniej 2 lata. W przypadku większości maszyn, ciągników, naczep czas trwania umowy leasingu wynosi natomiast co najmniej 3 lata.
Amortyzacja w leasingu finansowym
W leasingu finansowym leasingobiorca, a nie finansujący dokonuje odpisów amortyzacyjnych. Mimo że formalnym właścicielem środka trwałego również pozostaje w tym przypadku firma leasingowa, przedsiębiorca może wprowadzić przedmiot do własnej ewidencji środków trwałych.
Po wprowadzeniu danego przedmiotu do ewidencji środków trwałych leasingobiorca wybiera dopuszczalną dla niego metodę amortyzacji oraz amortyzuje go przez określony czas.
Przedmiot leasingu jest zaliczany do aktywów trwałych leasingobiorcy. Leasingobiorca dokonuje odpisów amortyzacyjnych zgodnie z przepisami.
Leasingobiorca może dokonywać amortyzacji miesięcznej, kwartalnej lub wykonać odpis jednorazowy. Sposób i czas odpisu zależy od wartości początkowej leasingowanego pojazdu.
Amortyzacja środka trwałego, nabytego w drodze leasingu finansowego, nie jest traktowana w szczególny sposób. Oznacza to, że przedsiębiorca może zastosować dowolną wybraną przez siebie metodę amortyzacji, oczywiście o ile jest ona dopuszczalna dla konkretnego sprzętu.
To, w jaki sposób można zamortyzować konkretną maszynę, wynika z przepisów ustawy o podatku dochodowym od osób fizycznych oraz Klasyfikacji Środków Trwałych.
Raty w leasingu finansowym
Czynsze leasingowe są podzielone na część kapitałową, niebędącą kosztem, i odsetkową, zaliczaną do kosztów uzyskania przychodu.
Dodatkową zaletą leasingu finansowego jest możliwość zaliczenia odsetek od rat leasingowych do kosztów uzyskania przychodu. Jednocześnie odpisy amortyzacyjne od wartości początkowej pojazdu również obniżają podstawę opodatkowania.
Leasing finansowy daje większą kontrolę nad kosztami oraz możliwość optymalizacji podatkowej poprzez elastyczne zarządzanie harmonogramem amortyzacji.
Dodatkowym atutem leasingu finansowego jest możliwość wyboru indywidualnego harmonogramu amortyzacji, co pozwala dopasować proces do specyfiki działalności firmy.
Przykładowo, firma może zastosować przyspieszoną amortyzację w przypadku intensywnie eksploatowanych środków trwałych, takich jak pojazdy dostawcze czy maszyny produkcyjne, aby szybciej odliczyć ich koszt od przychodów.
Amortyzacja samochodu w leasingu finansowym
Amortyzacja samochodu w leasingu finansowym polega na tym, że leasingobiorca ma obowiązek samodzielnie dokonywać odpisów amortyzacyjnych od wartości początkowej pojazdu.
Standardowa stawka amortyzacyjna dla samochodów osobowych wynosi 20% rocznie, co oznacza, że okres amortyzacji wynosi zwykle pięć lat.
Firmy, które intensywnie wykorzystują pojazdy w swojej działalności gospodarczej, mogą skorzystać z przyspieszonej amortyzacji, co pozwala na szybsze odpisywanie wartości środka trwałego od podstawy opodatkowania.
Leasing finansowy jest szczególnie korzystny dla firm, które planują użytkowanie pojazdu przez dłuższy okres i chcą mieć pełną kontrolę nad procesem amortyzacji.
Takie rozwiązanie daje przedsiębiorcom większą elastyczność w zarządzaniu kosztami i umożliwia dostosowanie harmonogramu amortyzacji do potrzeb firmy.
Ważne jest jednak, aby firma skrupulatnie prowadziła dokumentację dotyczącą amortyzacji i uwzględniała wszystkie zmienne, takie jak zmiana wartości początkowej pojazdu w przypadku modernizacji czy dodatkowych kosztów związanych z użytkowaniem.
Jednorazowa amortyzacja środka trwałego w leasingu finansowym
Nabycie środka trwałego do firmy stanowi często zbyt duży wydatek dla przedsiębiorców o statusie małego podatnika. Dość często wybieranym przez nich wyjściem jest leasing finansowy.
Dzięki niemu podatnik może zaliczyć wartość nabywanego sprzętu do ewidencji środków trwałych swojej firmy, a jednocześnie nie musi od razu spłacić całej kwoty zakupu.
Ponadto dzięki statusowi małego podatnika może zostać zastosowana jednorazowa amortyzacja środka trwałego - pozwala mu to na znaczące obniżenie podstawy opodatkowania w okresie nabycia sprzętu.
Najczęściej stosowaną metodą amortyzacji jest metoda liniowa, pozwalająca na odliczanie równych kwot w określonej wysokości przez ustalony czas. Amortyzację jednorazową można stosować w przypadku niskocennych środków trwałych, czyli takich, których wartość nie przekracza 10 000 zł.
Amortyzację jednorazową mogą stosować również przedsiębiorcy o statusie małych podatników - jest to możliwość dana im w ramach pomocy de minimis. Należy przy tym pamiętać, że skorzystanie z takiej amortyzacji obwarowane jest dodatkowymi wymaganiami.
Limity amortyzacji samochodów osobowych
Jeśli chodzi o amortyzację samochodów w leasingu, od 2019 roku obowiązują nowe limity. W przypadku samochodów osobowych, czyli pojazdów z jednostkami napędowymi spalinowymi i hybrydowymi, jest to 150 tys. zł.
Dla samochodów elektrycznych limit podwyższono do kwoty 225 tys. zł. Jeżeli początkowa wartość auta przekracza 150 tys. złotych, amortyzacji dokonuje się zawsze wyłącznie do kwoty 150 tys. lub 225 tys. złotych, gdy jest to pojazd elektryczny.
| Rodzaj samochodu | Limit wartości uwzględnianej przy amortyzacji |
|---|---|
| Samochód osobowy z jednostką spalinową lub hybrydową | 150 tys. zł |
| Samochód elektryczny | 225 tys. zł |
W praktyce oznacza to, że przedsiębiorca nie może uwzględnić w swoich kosztach odpisów wyższych niż od wartości 150 tys. złotych.
Jeżeli więc przedmiotem leasingu jest samochód o wartości 200 tys. złotych, odpisów dokonuje się tylko do określonego przepisami prawa limitu - kwoty 150 tys. złotych. Pozostała część, czyli 50 tys. złotych, nie będzie stanowić kosztu firmowego.
Wykup samochodu z leasingu a amortyzacja
Samochód wykupiony z leasingu a amortyzacja to kwestia związana z rozliczeniem pojazdu po zakończeniu umowy leasingowej i przejęciu go na własność.
Po zakończeniu umowy leasingu, niezależnie od jej rodzaju, możliwy jest wykup pojazdu na własność. W przypadku leasingu finansowego samochód zwykle staje się własnością przedsiębiorcy automatycznie po uregulowaniu ostatniej raty.
W leasingu operacyjnym natomiast wykup wymaga odrębnej transakcji, a wartość wykupu jest zazwyczaj ustalana w umowie leasingowej.
W przypadku leasingu operacyjnego przedsiębiorca może wykupić auto po zakończeniu umowy. W momencie zakończenia umowy leasingowej samochód przechodzi na własność leasingobiorcy.
Amortyzacja samochodu wykupionego z leasingu operacyjnego
Dla pojazdów wykupionych po leasingu operacyjnym amortyzacja rozpoczyna się od wartości wykupu, czyli ceny, jaką przedsiębiorca zapłacił za przejęcie pojazdu na własność.
Jest to istotne z punktu widzenia księgowości i podatków, ponieważ wartość początkowa środka trwałego wpływa na wysokość rocznych odpisów amortyzacyjnych, a tym samym na koszty uzyskania przychodu.
Warto w tym przypadku pamiętać, że przy obliczaniu wartości początkowej należy uwzględnić nie tylko cenę wykupu, ale także ewentualne dodatkowe opłaty, takie jak koszty transportu, rejestracji czy ubezpieczenia pojazdu.
W efekcie przedsiębiorca zyskuje prawo do jego amortyzowania za pomocą wyżej wymienionych metod, oprócz indywidualnej.
Od 2021 r. nie ma już możliwości amortyzowania środków trwałych stawką 40-procentową z racji zmiany ustawowej definicji samochodu używanego.
Amortyzacja po leasingu finansowym
W przypadku leasingu finansowego amortyzacja pojazdu kontynuuje się zgodnie z dotychczasowym harmonogramem.
Oznacza to, że przedsiębiorca, który wykupił pojazd po zakończeniu leasingu finansowego, nie musi tworzyć nowego planu amortyzacji, lecz może kontynuować odpisy na podstawie wcześniej ustalonej wartości początkowej.
Taka sytuacja upraszcza proces księgowy i pozwala na płynne przejście z leasingu na pełne użytkowanie pojazdu jako środka trwałego.
Amortyzacja samochodu po leasingu stanowi istotne narzędzie obniżania podstawy opodatkowania, co jest korzystne dla firm planujących dalsze użytkowanie pojazdu w ramach działalności gospodarczej.
Dzięki odpisom amortyzacyjnym przedsiębiorcy mogą sukcesywnie rozliczać koszty związane z eksploatacją pojazdu, co pozytywnie wpływa na płynność finansową firmy.
Warto jednak pamiętać, że prawidłowe określenie wartości początkowej pojazdu oraz zgodne z przepisami prowadzenie amortyzacji wymaga rzetelności i precyzji.
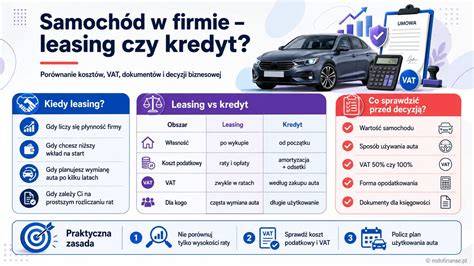
Jednorazowa amortyzacja a korekta kosztów
W przypadku leasingu finansowego przedsiębiorcy mają prawo zaliczać do kosztów uzyskania przychodów odpisy amortyzacyjne środka trwałego, który został nabyty w drodze tego leasingu.
Jeśli zdecydują się oni na amortyzację jednorazową, to automatycznie w kosztach podatkowych uwzględniona zostanie cała wartość początkowa leasingowanego środka trwałego.
Z drugiej strony nie jest ona w całości opłacona, ponieważ wydatek będzie regulowany systematycznie przez okres trwania umowy leasingowej zgodnie z harmonogramem spłat.
Właściwie pewne jest, że termin płatności całej umowy leasingowej będzie dłuższy niż 60 dni. Tym samym przedsiębiorca w momencie upłynięcia 90 dni od daty, w której zaliczył wartość zamortyzowanego jednorazowo środka trwałego do kosztów, będzie zobowiązany do skorygowania kosztów, czyli pomniejszenia ich o niezapłaconą jeszcze część wartości środka trwałego.
Następnie wraz z opłaceniem każdej kolejnej raty leasingowej możliwe będzie ponowne zaksięgowanie jej w kosztach.
Warto zwrócić uwagę, że takie działanie - korygowanie odpisów amortyzacyjnych w odniesieniu do opłaconej części wartości środka trwałego - będzie miało zastosowanie także w przypadku innych metod amortyzacji.
O ile rata leasingowa będzie większa niż odpis amortyzacyjny, problem nie wystąpi - zaliczona w danym okresie część wartości środka trwałego będzie pokrywana na bieżąco z opłaconej raty leasingowej.
W przeciwnym razie, jeśli to wartość odpisu jest wyższa niż rata leasingowa, konieczne będzie dopilnowanie korekty kosztów w momencie, w którym upłynie ustawowo wskazany termin.
Ponowne zaliczenie wydatku w koszty będzie możliwe z każdą kolejną zapłaconą ratą.
Leasing Samochodu na Firmę w 2025. Koszty, VAT, Amortyzacja
Znaczenie amortyzacji dla wyboru rodzaju leasingu
W leasingu operacyjnym amortyzacja jest prowadzona przez leasingodawcę, co upraszcza księgowość leasingobiorcy. Przedsiębiorca rozlicza przede wszystkim raty leasingowe, opłatę wstępną, wydatki eksploatacyjne oraz dodatkowe opłaty lub prowizje.
W leasingu finansowym amortyzacja jest obowiązkiem leasingobiorcy, co daje większą kontrolę nad procesem, ale wymaga większego zaangażowania w prowadzenie ewidencji i dokumentacji.
Leasing operacyjny jest rozwiązaniem, które eliminuje konieczność samodzielnego amortyzowania pojazdu w czasie trwania umowy. Leasing finansowy pozwala natomiast zaliczyć przedmiot do własnych aktywów trwałych i rozliczać odpisy amortyzacyjne zgodnie z wybraną metodą dopuszczalną dla danego środka trwałego.
Leasing finansowy daje większą kontrolę nad kosztami oraz możliwość optymalizacji podatkowej poprzez elastyczne zarządzanie harmonogramem amortyzacji. Leasing operacyjny pozwala natomiast uprościć księgowość i przewidywać koszty związane z regularnymi ratami.
Wybór odpowiedniego rodzaju leasingu powinien być dostosowany do specyfiki działalności i potrzeb firmy.
tags: #amortyzacja #dzialalnosc #gospodarcza #leasing