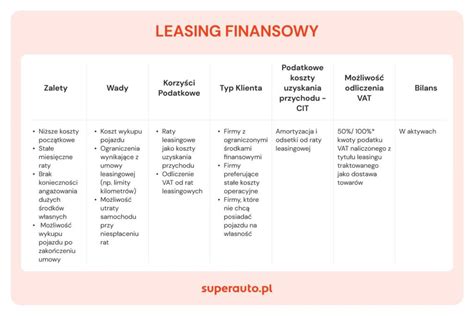
Tak, w leasingu kapitałowym, czyli finansowym, VAT trzeba co do zasady rozliczyć jednorazowo z góry, ponieważ na gruncie podatku VAT leasing finansowy jest traktowany jako dostawa towarów, a nie świadczenie usług. Obowiązek podatkowy powstaje w momencie wydania przedmiotu leasingu, a faktura obejmuje całą wartość świadczenia, niezależnie od tego, że należność jest regulowana w ratach.
Stawka VAT zależy od przedmiotu leasingu, a nie od samego faktu zawarcia umowy leasingu finansowego. Dla przedmiotów opodatkowanych stawką 23% stosuje się stawkę 23%, a dla przedmiotów objętych stawką 8% stosuje się stawkę 8%. VAT naliczany jest również od części odsetkowej, ponieważ odsetki od leasingu finansowego nie korzystają ze zwolnienia przewidzianego dla niektórych usług finansowych.
Czym jest leasing kapitałowy
Leasing to umowa zawarta przez dwie strony: finansującego (leasingodawcę) korzystającego (leasingobiorcę). Leasing polega na zobowiązaniu finansującego do nabycia rzeczy od określonego zbywcy, a następnie oddania jej korzystającemu do używania lub używania i pobierania pożytków przez czas oznaczony na warunkach określonych w umowie.
Leasingiem jest też każda inna umowa, na mocy której finansujący oddaje korzystającemu do odpłatnego używania albo używania i pobierania pożytków podlegające amortyzacji środki trwałe lub wartości niematerialne i prawne, a także grunty oraz prawo wieczystego użytkowania gruntów.
Finansującym może być tylko osoba prowadząca przedsiębiorstwo leasingowe, czyli osoba prowadząca zarobkowo działalność leasingową we własnym imieniu, w sposób ciągły i zorganizowany. Korzystającym może być każda osoba fizyczna i prawna.
Leasing finansowy (leasing kapitałowy) jest umową, na podstawie której stajesz się posiadaczem samochodu osobowego w zamian za zapłacenie leasingodawcy:
- opłaty wstępnej
- comiesięcznych rat leasingowych przez czas trwania umowy.
Wartość całego samochodu po odjęciu opłaty wstępnej zostaje rozłożona na raty płatne raz w miesiącu - zwykle przez okres 12 lub więcej miesięcy.
W przypadku leasingu finansowego przedmiot umowy staje się elementem majątku leasingobiorcy i musi zostać wpisany do ewidencji. Umowa leasingowa przewiduje, że w momencie wpłaty ostatniej raty osoba użytkująca przedmiot staje się jego właścicielem.
Kiedy leasing finansowy jest dostawą towarów
Leasing finansowy z punktu widzenia podatkowego jest rozumiany jako dostawa towarów. Umowa leasingu będzie zakwalifikowana jako dostawa towarów, jeśli:
- jest zawarta na czas określony
- zawiera postanowienie, zgodnie z którym w okresie jej trwania ty dokonujesz odpisów amortyzacyjnych - jako korzystający z przedmiotu leasingu
- przewiduje, że przysługuje ci prawo do nabycia przedmiotu leasingu po zakończeniu trwania umowy lub wpłaty ostatniej umówionej raty.
Jak podaje art. 7 ust. 1 pkt 2 ustawy VAT, za odpłatną dostawę towarów uznaje się wydanie towarów na podstawie umowy leasingu zawartej na czas określony lub umowy sprzedaży na warunkach odroczonej płatności, jeżeli umowa przewiduje, że w następstwie normalnych zdarzeń przewidzianych tą umową lub z chwilą zapłaty ostatniej raty prawo własności zostanie przeniesione.
Przez umowę leasingu rozumie się umowy, w wyniku których zgodnie z przepisami o podatku dochodowym odpisów amortyzacyjnych dokonuje korzystający oraz umowy leasingu w rozumieniu tych przepisów, których przedmiotami są grunty.
Jednocześnie aby umowę leasingu zakwalifikować jako dostawę towarów, musi ona spełniać następujące warunki:
- przedmiotem umowy muszą być towary;
- umowa leasingu musi być zawarta na czas określony;
- w wyniku umowy odpisów amortyzacyjnych dokonuje korzystający (leasing finansowy) lub przedmiotem leasingu są grunty;
- w następstwie normalnych zdarzeń przewidzianych tą umową lub z chwilą zapłaty ostatniej raty prawo własności przedmiotu umowy jest przenoszone na korzystającego.
Wymogi te mają charakter łączny. Wystarczy więc, aby tylko jeden z ww. warunków nie został spełniony, a umowa leasingu nie zostanie zakwalifikowana jako dostawa towarów w świetle ustawy o podatku od towarów i usług.
Na gruncie podatku VAT leasing finansowy stanowi odpłatną dostawę towarów. Leasing finansowy, który w głównej mierze charakteryzuje się tym, że odpisów amortyzacyjnych w podatku dochodowym dokonuje korzystający oraz zasadniczo prawo własności przechodzi na korzystającego z chwilą zapłaty ostatniej raty, uznawany jest na gruncie przepisów ustawy VAT za dostawę towarów.
Kiedy powstaje obowiązek podatkowy w leasingu kapitałowym
Wydanie towaru leasingobiorcy na podstawie umowy leasingu kapitałowego (finansowego) traktować należy na gruncie przepisów dotyczących podatku VAT jak dostawę towaru a nie jak świadczenie usług - jak to ma miejsce przy leasingu operacyjnym.
W przypadku leasingu finansowego traktowanego jak dostawa towaru, obowiązek podatkowy powstaje co do zasady z chwilą wydania towaru. Ze względu na fakt, że transakcja taka powinna zostać udokumentowana fakturą VAT, obowiązek podatkowy powstaje z chwilą wystawienia faktury, jednak nie później niż w 7. dniu, licząc od dnia wydania towaru.
Przykładowo, jeżeli przedmiot leasingu zostaje wydany korzystającemu, a leasingodawca wystawia fakturę VAT, obowiązek podatkowy powstaje w dniu wystawienia faktury. Faktura powinna opiewać na całą wartość świadczenia.
Nie ma przy tym znaczenia fakt, że korzystający będzie regulował należność w ratach. Finansujący obowiązany jest do zapłaty podatku należnego od całości świadczenia wynikającego z umowy leasingu finansowego już w momencie powstania obowiązku podatkowego.
| Element rozliczenia | Leasing kapitałowy |
|---|---|
| Charakter transakcji dla VAT | Dostawa towarów |
| Moment rozliczenia VAT | Jednorazowo, z góry |
| Dokument | Jedna zbiorcza faktura VAT |
| Podstawa naliczenia VAT | Suma płatności leasingowych oraz VAT od odsetek |
| Moment powstania obowiązku podatkowego | Wydanie przedmiotu lub wystawienie faktury, nie później niż w 7. dniu od wydania |
| Amortyzacja | Dokonywana przez korzystającego |
Czy faktura obejmuje cały VAT od umowy
Zgoła inaczej prezentuje się sytuacja leasingu finansowego. Polskie przepisu traktują tę formę finansowania leasingiem jako dostawę towarów. To zaś oznacza, że podatek VAT jest tu naliczany w inny sposób niż ma to miejsce w przypadku leasingu operacyjnego.
W leasingu finansowym podatku nie nalicza się od każdej płatności. Nalicza się go natomiast z góry od sumy płatności leasingowych. Różnica polega także na stawce podatku.
Jest ona w tym przypadku identyczna ze stawką, którą zastosowaliśmy, kupując określony przedmiot (może to być na przykład 8 lub 23 procent).
Co się tyczy rozliczenia w praktyce, to leasing finansowy wymaga wystawienia jednej zbiorczej faktury VAT. Jest ona wystawiana przez Finansującego i obejmuję sumę wszystkich płatności. To automatycznie przekłada się na to, że podatek VAT jest opłacany za jednym razem.
W trakcie trwania umowy leasingowej po zapłaceniu wcześniej wspomnianej faktury VAT finansujący wystawia noty odsetkowe ale nie zawierają już one kwoty VAT (opiewają tylko na wartość netto).
Jaka jest stawka VAT w leasingu finansowym
Dlatego stawka VAT na umowie leasingu finansowego odpowiada stawce VAT na towarze (przedmiocie leasingu). Dla przedmiotów z 23% VAT w cenie - 23%. Dla przedmiotów z 8% VAT w cenie - 8%. Chodzi o urządzenia medyczne.
Dla przedmiotów ze stawką VAT zw - 23%. Tutaj odsetki od leasingu traktowane są jako cena usługi leasingu i muszą być opodatkowane. Do samego przedmiotu leasingu VAT nie zostanie doliczony.
| Przedmiot leasingu | VAT od przedmiotu | VAT od odsetek |
|---|---|---|
| Przedmiot opodatkowany stawką 23% | 23% | 23% |
| Urządzenie medyczne opodatkowane stawką 8% | 8% | 8% |
| Przedmiot ze stawką VAT zwolnioną | Brak VAT od samego przedmiotu | 23% |
| Samochód używany nabyty na fakturę VAT-marża | VAT-marża zgodnie z procedurą | 23% |
Czy VAT obejmuje również odsetki
VAT od odsetek w leasingu finansowym nie korzysta ze zwolnienia na podstawie art. 43 ust. 1 pkt 38-40 ustawy o VAT. Możliwość tą wyłącza art. 43 ust. 15 pkt 3 ustawy o VAT.
A zatem do odsetek od leasingu finansowego dolicza się VAT. W jakiej wysokości? Dla przedmiotów z 23% VAT w cenie - 23%. Dla przedmiotów z 8% VAT w cenie - 8%.
Przy zakupie na podstawie faktury VAT marża w leasingu finansowym również nalicza się 23% VAT od odsetek. Leasingodawca nie pokaże na fakturze dokumentującej leasing finansowy VAT marża kwoty VAT, co wynika z zakazu ustawowego - art. 106e ust 3 ustawy o VAT.
W leasingu operacyjnym i finansowym płaci się VAT od odsetek. W pożyczce leasingowej lub kredycie nie występuje VATu od odsetek.
Czy leasingobiorca może odliczyć VAT
Korzystając z leasingu finansowego, zachowujesz prawo do odliczenia VAT. Termin odliczenia VAT z faktury dokumentującej leasing kapitałowy zależy od otrzymania faktury oraz spełnienia ogólnych warunków odliczenia.
Korzystający ma prawo do odliczenia podatku naliczonego z wystawionej przez finansującego faktury VAT na ogólnych zasadach określonych w art. 86 ust. 10 ustawy o VAT, czyli w rozliczeniu za okres, w którym otrzymał fakturę (bądź w rozliczeniu za jeden z dwóch następnych okresów rozliczeniowych - art. 86 ust. 11).
Prawo do odliczenia podatku naliczonego uzależnione jest zawsze od związku dokonanego zakupu z wykonywanymi przez podatnika (obecnie lub w przyszłości) czynnościami opodatkowanymi.
Tak, płatnicy VAT mogą odliczać VAT od odsetek. Ograniczenia w odliczaniu VAT występują tylko dla samochodów osobowych i motocykli użytkowanych w celach mieszanych (prywatnie i firmowo).
Odliczenie VAT od samochodu osobowego
Wysokość odliczenia zależy od sposobu korzystania z samochodu, który jest przedmiotem leasingu.
Odliczenie 100% VAT
Możesz odliczyć 100% podatku VAT, jeśli:
- samochód wykorzystujesz wyłącznie w firmie
- prowadzisz kilometrówkę dla celów VAT
- zgłosiłeś samochód do urzędu skarbowego na formularzu VAT-26
- posiadasz regulamin użytkowania samochodu w firmie.
Odliczenie 50% VAT
Możesz odliczyć 50% podatku VAT, jeśli samochód wykorzystujesz zarówno do celów firmowych, jak i prywatnych.
Zdarza się, że leasingowany pojazd używany jest do celów służbowych i prywatnych, co skutkuje odliczeniem 50 proc. VAT. Pozostała część podatku zostaje wliczona do amortyzacji (zwiększa ona wartość początkową auta) - w tym przypadku strona umowy musi pamiętać, że istnieje ograniczenie kwoty, jeśli chodzi o leasing finansowy.
Leasing finansowy a faktura VAT-marża
Na gruncie podatku VAT leasing finansowy jest kwalifikowany inaczej niż leasing operacyjny. W przypadku bowiem leasingu finansowego mamy do czynienia z dostawą towarów, co w dalszej kolejności oznacza, że możliwe jest zastosowanie procedury VAT-marża.
Procedura VAT-marża może znaleźć zastosowanie również w przypadku leasingu finansowego, co potwierdza treść interpretacji Dyrektora KIS z 18 października 2018 roku, nr 0112-KDIL1-1.4012.591.2018.2.RW.
Procedura VAT-marża może być wykorzystana w przypadku dostawy towarów używanych nabytych wcześniej przez podatnika w ramach prowadzonej działalności w celu odsprzedaży.
Warunkiem niezbędnym do zastosowania tej procedury jest określenie, że towar został jednak nabyty w celu odsprzedaży (także w sytuacji, gdy samochód ten przed odsprzedażą podatnik użytkował dla potrzeb prowadzonej działalności gospodarczej).
W przypadku towarów używanych możliwe jest zastosowanie procedury szczególnej, gdzie podatek należny jest obliczany od kwoty marży. Podstawą opodatkowania jest marża stanowiąca różnicę między kwotą sprzedaży a kwotą nabycia, pomniejszona o kwotę podatku.
Faktura VAT-marża a odliczenie podatku
Jeżeli sprzedaż odbywa się w drodze procedury VAT-marża, to zgodnie z art. 106e ust. 3 ustawy VAT faktura powinna zawierać wyłącznie dane określone w art. 106e ust. 1 pkt 1-8 i 15-17 ustawy o VAT.
To oznacza, że faktura nie zawiera ceny jednostkowej, wartości sprzedaży netto, stawki podatku, sumy wartości sprzedaży netto oraz kwoty podatku. Podatnik wystawiający ją wpisuje jedynie kwotę należności ogółem (wartość sprzedaży brutto).
W świetle powyższego podatnik kupujący pojazd w ramach leasingu finansowego w oparciu o procedurę VAT-marża nie ma prawa do odliczenia podatku naliczonego z tego tytułu.
Zakup pojazdu w ramach procedury VAT-marża nie daje prawa do odliczenia podatku naliczonego u nabywcy. Sprzedawca odprowadza podatek VAT od marży (różnicy pomiędzy ceną zakupu a ceną sprzedaży), a nie od pełnej ceny samochodu.
Przy zakupie na FV VAT marża w leasingu finansowym nie można odliczać VAT od odsetek.
Leasing kapitałowy a leasing operacyjny - różnice w VAT
Rozróżniamy dwa podstawowe rodzaje umów leasingu: leasing kapitałowy i leasing operacyjny. W zależności od tego, z jakiego rodzaju leasingiem mamy do czynienia, w zakresie rozliczania podatku VAT te dwa rodzaje umów rozliczane są na zupełnie odmiennych zasadach.
Przepisy ustawy o VAT nakazują traktowanie umowy leasingu kapitałowego jak dostawę towarów, natomiast umowa leasingu operacyjnego jest umową zbliżoną do umowy najmu czy dzierżawy.
Wydanie towaru leasingobiorcy na podstawie umowy leasingu operacyjnego należy traktować w świetle przepisów ustawy o VAT jako świadczenie usług. Na podstawie tego rodzaju umowy leasingodawca udostępnia leasingobiorcy daną rzecz na pewien okres, a pobierane z tego tytułu opłaty nie pokrywają w całości wartości tej rzeczy.
| Cecha | Leasing kapitałowy | Leasing operacyjny |
|---|---|---|
| Klasyfikacja VAT | Dostawa towarów | Świadczenie usług |
| Sposób naliczania VAT | Jednorazowo od całej wartości | Od każdej raty |
| Stawka VAT | Stawka właściwa dla przedmiotu; VAT od odsetek według zasad wskazanych powyżej | Zawsze 23% |
| Fakturowanie | Jedna zbiorcza faktura VAT | Oddzielna faktura dla każdej raty |
| Amortyzacja | Leasingobiorca | Leasingodawca |
| Własność w czasie umowy | Leasingodawca pozostaje właścicielem do końca umowy lub zapłaty ostatniej raty | Leasingodawca pozostaje właścicielem przez cały okres umowy |
W leasingu operacyjnym musisz rozliczać VAT w miesięcznych ratach leasingowych. Nie płacisz podatku jednorazowo - jest on rozłożony w czasie.
W leasingu operacyjnym VAT wynosi zawsze 23%. Leasing operacyjny definiowany jest jako usługa w świetle przepisów o VAT. Podlega zawsze stawce VAT 23%, niezależnie od stawki VAT samego przedmiotu leasingu.
Zatem każda opłata leasingowa (opłata wstępna, raty leasingu, wykup) będzie zawierać 23% VAT.
W przypadku leasingu operacyjnego leasingobiorca może sukcesywnie odliczać podatek naliczony wynikający z poszczególnych faktur dokumentujących kolejne raty leasingowe.
Podział raty leasingowej w leasingu kapitałowym
Rata leasingowa jest dzielona na dwie części - kapitałową i odsetkową. Część kapitałowa stanowi spłatę wartości początkowej samochodu (przedmiotu umowy leasingu), a część odsetkowa jest traktowana jako koszt uzyskania przychodów.
Ta pierwsza jest neutralna dla obu stron, co oznacza, że nie stanowi przychodu strony finansującej ani kosztu podatkowego korzystającego. Druga część raty to wynagrodzenie dla leasingodawcy i koszt strony biorącej przedmiot w użytkowanie.
Omawiany podział powinien zostać uwzględniony już w umowie. Jak obliczyć odsetki? To różnica pomiędzy kwotą spłaty a wartością początkową przedmiotu umowy.
Drugim kosztem leasingobiorcy jest amortyzacja. Odsetki od leasingu są kosztem podatkowym w całości, bez względu na rodzaj przedmiotu i cenę zakupu.
Opłata wstępna i wartość początkowa
Pamiętaj! Opłatę wstępną płacisz leasingodawcy przed wydaniem samochodu do używania. Wysokość opłaty wstępnej jest uzależniona od ustaleń miedzy tobą a leasingodawcą.
Im wyższa wysokość opłaty wstępnej, tym niższe będą raty leasingowe. Opłata wstępna, którą wnosi leasingobiorca, podpisując umowę, powinna być księgowana od razu, z rzeczywistą datą jej wpłacenia.
Jest ona zaliczana do kosztów podatkowych ponoszonych jednorazowo, dlatego nie należy jej rozkładać proporcjonalnie do czasu trwania umowy.
Samochód firmowy kupiony w leasingu finansowym należy ująć do ewidencji środków trwałych twojej firmy. Dzięki temu przez czas trwania leasingu będziesz dokonywać odpisów amortyzacyjnych od wartości początkowej.
Jeżeli chcesz zaliczyć samochód do środków trwałych firmy, musisz w pierwszej kolejności - na podstawie ceny nabycia samochodu - ustalić jego wartość początkową.
Za wartość początkową środków trwałych oraz wartości niematerialnych i prawnych (w razie odpłatnego nabycia) uważa się cenę ich nabycia. Cena nabycia to suma rat leasingowych, które będziesz płacił w trakcie trwania umowy leasingu.
Cenę nabycia możesz dodatkowo powiększyć o koszty związane z zakupem, naliczone do dnia przekazania samochodu do używania. Mogą to być na przykład koszty transportu, opłata za dowód rejestracyjny, opłata za tablice rejestracyjne.
Do ceny nabycia nie możesz zaliczyć wydatków, które:
- nie są związane z zakupem samochodu, ale wynikają z bieżącej eksploatacji
- powstały po dniu oddania ci samochodu do używania (na przykład ubezpieczenie OC/AC).
Amortyzacja przedmiotu leasingu finansowego
W przypadku leasingu finansowego leasingobiorca amortyzuje środek trwały w okresie jego przewidywanego użytkowania. Stawka amortyzacji zależy od rodzaju środka trwałego i przepisów podatkowych.
Pierwszy krok to wprowadzenie danej rzeczy do ewidencji środków trwałych. W dniu przyjęcia przedmiotu umowy należy również ustalić okres lub stawkę i metodę dokonywania amortyzacji, biorąc pod uwagę czas jego ekonomicznej użyteczności.
Księgowanie odbywa się najczęściej z zastosowaniem metody liniowej. Możliwa jest także amortyzacja jednorazowa, w takim przypadku trzeba wziąć pod uwagę limit kwotowy (przy przedmiotach o mniejszej wartości).
Metoda liniowa to najprostszy sposób przeprowadzania odpisów amortyzacyjnych. Charakteryzuje ją założenie, że dany przedmiot zużywa się równomiernie przez cały okres użytkowania.
W przypadku pierwszej opcji przedmiot umowy zaliczany jest do aktywów leasingobiorcy i jako taki musi znaleźć się w księgach rachunkowych. Oznacza to, że suma bilansowa zostaje zwiększona po stronie aktywów, a także pasywów (koszt wobec leasingodawcy).
Leasing kapitałowy dla podatnika zwolnionego z VAT
Przedsiębiorca, który jest podatnikiem zwolnionym z VAT, również może skorzystać z leasingu lub pożyczki leasingowej.
Nievatowiec w przeciwieństwie do vatowca wystawia rachunki i prowadzi ewidencję sprzedaży. Nie są to jedyne różnice pomiędzy przedsiębiorcami odprowadzającymi podatek od towarów i usług a osobami, które są zwolnione z tego obowiązku.
Osoba, która nie jest płatnikiem VAT, do kosztów uzyskania przychodu zalicza wartość brutto faktury. Nie ma zatem znaczenia, w jaki sposób i jaką stawką opodatkowany jest leasing.
W leasingu finansowym nievatowiec nie odlicza VAT, dlatego podatek zapłacony przy nabyciu przedmiotu zwiększa ekonomiczny koszt finansowania oraz może zostać uwzględniony w wartości początkowej albo kosztach zgodnie z zasadami właściwymi dla danego rozliczenia.
Nawet nievatowiec może chcieć zapłacić z góry cały (jednak niższy) VAT, który, mimo że nie odliczy, to zaliczy do kosztów uzyskania przychodu (KUP).
Leasing finansowy czy pożyczka leasingowa
Pożyczka leasingowa jest użyczeniem środków na wskazany cel. Nie jest usługą ani dostawą towaru. Podobnie, jak w odsetkach od kredytu, nie dolicza się VAT do odsetek pożyczki.
W przypadku pożyczki firma leasingowa finansuje dany przedmiot w kwocie brutto, wystawiając faktury na raty okresowe ze zwolnionym VATem. Faktura zakupowa w pożyczce zawsze wystawiana jest na klienta, czyli pożyczkobiorcę, a wartość podatku VAT z tej faktury rozłożona na cały okres umowy.
Pożyczkobiorca nie musi więc płacić comiesięcznych rat z doliczonym 23% podatkiem VAT jak w przypadku leasingu operacyjnego lub płacić całego podatku VAT z góry na samym początku umowy jak ma to miejsce w przypadku leasingu finansowego.
Leasing finansowy - warto, gdy firma jest płatnikiem VAT, a VAT na przedmiocie wynosi 8% lub 23%.
Pożyczka leasingowa - najlepsza gdy firma nie jest Vatowcem a VAT na przedmiocie ma stawkę 8% lub zw. Ponadto pożyczka jest korzystna przy projektach z dofinansowaniem unijnym, wewnątrzwspólnotowym nabyciem towaru (WNT) i dla rolników.
Wykup przedmiotu po leasingu
Przez okres trwania umowy leasingu finansowego korzystasz z samochodu jak właściciel, ale właścicielem nie jesteś. Aż do zakończenia umowy lub wpłaty przez ciebie ostatniej raty leasingu jest nim leasingodawca.
Właścicielem samochodu stajesz się dopiero po zakończeniu umowy. Nie musisz dokonywać w tym celu wykupu.
W leasingu operacyjnym - po zakończeniu umowy leasingowej - samochód, z którego korzystałeś, możesz wykupić po kwocie ustalonej w umowie.
Wykupując samochód na firmę, zachowujesz prawo do odliczenia podatku VAT. Podstawą odliczenia jest w tym przypadku faktura wykupowa.
Wykup samochodu na cele prywatne nie daje ci możliwości odliczenia podatku VAT.
Korekta VAT przy zmianie sposobu użytkowania samochodu
Pamiętaj o obowiązku (lub możliwości) korekty VAT przy zmianie przeznaczenia samochodu osobowego!
Obowiązek korekty VAT wystąpi, gdy pierwotnie odliczyłeś 100% VAT, a następnie w okresie 60 miesięcy od nabycia zmieniłeś sposób wykorzystania samochodu na mieszany (firmowy i prywatny).
Możliwość korekty VAT wystąpi, gdy pierwotnie odliczyłeś 50% VAT, a następnie w okresie 60 miesięcy dokonałeś sprzedaży lub zmieniłeś sposób wykorzystania samochodu wyłącznie na firmowy.
Sprzedaż samochodu wykupionego prywatnie
Jeśli wykupiłeś samochód z leasingu na cele prywatne, to jako właściciel możesz go też sprzedać. Od 1 stycznia 2022 roku, jeśli sprzedasz takie auto przed upływem 6 lat - licząc od pierwszego dnia miesiąca następującego po miesiącu, w którym samochód został wykupiony z leasingu na cele prywatne - będziesz musiał zapłacić podatek dochodowy, tak jakbyś dokonywał sprzedaży w ramach działalności gospodarczej.
Jeśli zależy ci na nieopodatkowanej sprzedaży samochodu wykupionego z leasingu w 2022 roku lub później, musisz poczekać 6 lat.
Do końca 2024 roku sprzedaż samochodu przed upływem 6 lat od wykupu na cele prywatne wiązała się z obowiązkiem zapłaty składki zdrowotnej od dochodu, którym jest wartość netto samochodu. Natomiast od 1 stycznia 2025 roku sprzedaż samochodu wykupionego z leasingu na cele prywatne nie powoduje już obowiązku zapłaty składki zdrowotnej.
Podstawą opodatkowania jest wartość rynkowa pojazdu (cena, po której sprzedajesz auto), a nie cena wykupu.
Najważniejsze zasady rozliczenia VAT
- Leasing kapitałowy jest dla VAT dostawą towarów.
- VAT od leasingu finansowego rozlicza się co do zasady jednorazowo z góry.
- Faktura dokumentuje całą wartość świadczenia, mimo że płatność następuje w ratach.
- Stawka VAT od przedmiotu odpowiada stawce właściwej dla tego przedmiotu.
- Odsetki od leasingu finansowego również są opodatkowane VAT.
- Przy przedmiocie ze stawką 23% odsetki są opodatkowane stawką 23%.
- Przy przedmiocie ze stawką 8% odsetki są opodatkowane stawką 8%.
- Przy przedmiocie zwolnionym z VAT odsetki są opodatkowane stawką 23%.
- Czynny podatnik VAT może odliczyć VAT, jeżeli zakup jest związany z czynnościami opodatkowanymi.
- Przy samochodzie osobowym wykorzystywanym służbowo i prywatnie odliczenie wynosi 50%.
- Przy samochodzie używanym nabytym w procedurze VAT-marża nabywca nie ma prawa do odliczenia VAT z tytułu nabycia.
- Podatnik zwolniony z VAT nie odlicza podatku, dlatego analizuje wartość brutto finansowania.